Del 4: Skuldberget

Några dagar före julafton 2016 lade finansminister Magdalena Andersson upp en bild på sig själv iförd solglasögon på Facebook, med kommentaren: ”Den nya prognosen för Sveriges statsfinanser är väldigt ljus.” Som finansminister i ett land där ordning och reda i statsfinanserna är ett budord hade Andersson skäl att vara nöjd. Det senaste året hade statsskulden minskat med över 50 miljarder och alla prognoser pekade på en fortsatt minskning under resten av mandatperioden.

Men fanns det också en gnutta oro bakom de där solglasögonen?

Att statsskulden minskade med cirka 50 miljarder måste ju sättas i relation till att hushållens skulder ökade med över 230 miljarder samma år. I oktober 2016 uppgick hushållens skulder till nästan 3 500 miljarder, vilket kan jämföras med Sveriges samlade BNP på drygt 4 000 miljarder. På tjugo år har hushållens skuldkvot nästan fördubblats, från 90 procent av den disponibla årsinkomsten i mitten av 90-talet till 177 procent år 2015. Och medan statsfinansernas utveckling såg ljus ut pekade allt mot en fortsatt ökning av hushållens skulder.

Större delen av lånen består av bostadslån, som ökat med över 550 miljarder – eller 25 procent – bara de senaste tre åren. Att skulderna växer så snabbt hänger så klart ihop med de stigande bostadspriserna. Men det är inte hela förklaringen.

 
Bostaden som bankomat
En anledning till att det är missvisande att beskriva växande skulder som en följd av stigande bostadspriser är att en expanderande kreditgivning också kan vara en orsak till att priserna går upp. I House of Debt skriver ekonomerna Atif Mina och Amir Sufi om hur bostadsbubblan i USA medförde en våldsam kreditexpansion som var särskilt kraftig i områden där många av de boende hade låga inkomster och låg kreditvärdighet.

Genom att jämföra områden med snabbt stigande priser med områden där priserna inte stigit lika mycket kunde de göra en intressant iakttagelse: de riskabla lånen till hushåll med låg kreditvärdighet ökade ungefär lika mycket i de båda typerna av områden. Av det drar Mian och Sufi slutsatsen att kreditexpansionen berodde på andra orsaker än de stigande priserna.
Under bostadsbubblan i USA användes ungefär hälften av de nya bostadslånen till annat än bostadsköp.
Dessutom går långt ifrån alla nya bostadslån till nya bostäder. Under bostadsbubblan i USA användes ungefär hälften av de nya bostadslånen till annat än bostadsköp. [99] I Sverige har situationen inte blivit så extrem, men även här beror en betydande del av det växande skuldberget på att vi lånat till annat än boendet. Tidningsrubriker som ”Här har vi tjänat pengar på att bo” [100] har omsatts i praktiken genom att många använt sin bostad som en bankomat.

Exakt statistik är svår att få fram, men flera undersökningar visar att fenomenet är mycket vanligt. En undersökning som TNS Sifo gjorde år 2010 visade att en tredjedel av låntagarna nyligen tagit nya lån utan att ha köpt en ny bostad. Oftast gick pengarna till renoveringar, men 16 procent använde lånet till annan konsumtion som att köpa en ny bil, en båt eller en motorcykel. [101] Enligt en annan studie hade nära hälften av alla låntagare någon gång höjt sitt bolån. [102] Det vanligaste skälet var köp av bil, båt eller fritidshus. En liten andel hade också använt lånet för att finansiera ett eget företag, bekosta en fest eller resa eller för att klara sina löpande kostnader.

I debatten om hushållens skuldsättning fästs ofta stor vikt vid hur många hushåll som amorterar på sina lån. Ändå säger det ganska lite om hur hushållens skulder faktiskt utvecklas över tid. Flera års amorteringar kan ju snabbt ätas upp av ett utökat lån som går till ett bilköp eller en köksrenovering. Statistik från Riksbanken visar också att runt en fjärdedel ökade sin skuld under vart och ett av åren 2011–2014. För en del handlar det så klart om att de tagit nya lån för köp av bostad, men eftersom långt ifrån var fjärde hushåll flyttar varje år har de flesta använt pengarna till annat.

Parallellt med de vanliga bostadslånen har också de så kallade blancolånen ökat snabbt – det vill säga lån utan säkerhet och med betydligt högre ränta. Mellan 2010 och 2016 ökade svenskarnas blancolån med över 50 procent, från 120 till 185 miljarder. Det är över tio miljarder om året, vilket för att få lite perspektiv kan jämföras med att den rödgröna regeringen anslagit tre miljarder om året i subventioner till byggande av hyreslägenheter.

Möjligheten att låna pengar snabbt utan säkerhet marknadsförs idag med ett språk som för tankarna till de svenska storbankernas aggressiva reklam i de baltiska länderna. ”Har du ett behov att få komma bort en stund och lämna alla måsten där hemma och på jobbet?” lockar Entercard Sverige på sin hemsida. ”Kanske längtar du efter en välbehövd semester och kroppen säger dig att det enda du vill är att ligga vilande i 25 plusgrader på en vacker sandstrand? Då är det bara att starta planeringen, snart sitter du på direktflyg till din drömdestination.”

Låntagaren upplyses också om att räntan ligger på mellan 5 och 20 procent, baserat på en ”personlig kreditprövning”. Att räntesatsen är rörlig och kan bli betydligt högre om Riksbanken höjer styrräntan eller om bankens finansieringskostnader ökar får man dock lusläsa den finstilta villkorsbilagan för att få veta.

Även Svea Ekonomi lockar kunder med sol och bad på kredit. ”Låna upp till 50 000 till semestern räntefritt!”, skriver de på sin hemsida. I själva verket är lånet bara räntefritt i någon månad, sedan uppgår räntan till mellan 7 och 27 procent. [103]

Medan det vanligaste fortfarande är att blancolån går till bilköp så har det blivit allt vanligare med blancolån för att finansiera kontantinsatsen till ett bostadsköp. Drygt var tjugonde ny bolånetagare har tagit ett blancolån de senaste åren men det är betydligt vanligare bland yngre köpare. Samtidigt har blancolånens storlek stadigt ökat och uppgick år 2015 till 150 000 kronor i snitt. [104]
På bara några år har Svea Ekonomis ägare Lennart Ågren tagit ut cirka 100 miljoner i vinst.

Möjligheten att finansiera en kontantinsats med dyra blancolån är en av anledningarna till att de bolånetak som infördes 2010 inte tycks ha haft någon större effekt på hushållens skuldsättning eller bostadspriserna. Blancolånen innebär också att den faktiska belåningsgraden för många nya låntagare fortfarande uppgår till närmare 100 procent av bostadens värde, trots taket på 85 procent för nya bolån. Dessa hushåll kan hamna rejält ”under vattnet” om bostadspriserna skulle falla kraftigt.

En rad bolag har på senare år specialiserat sig på att låna ut till hushåll med osäker ekonomi som fått avslag på sin låneansökan från de större bankerna. I princip kan man se det som en motsvarighet till de ökända subprime-lånen till hushåll med låg kreditvärdighet i USA, något som blev allt vanligare under bostadsbubblan. Ett av de mer välkända och tydligt profilerade företagen i den här sektorn är Blue Step. På sin hemsida hävdar de att de kan ”säga ja där andra säger nej” för att de bryr sig mer om framtida betalningsförmåga än ekonomisk historik. Men i praktiken kompenserar de naturligtvis den högre risken genom att ta ut en betydligt högre ränta.

Bara under 2015 ökade utlåningen från de mindre finansbolagen med 18 procent. [105] Och trots stenhård konkurrens är det en lönsam affär. På bara några år har Svea Ekonomis ägare Lennart Ågren tagit ut cirka 100 miljoner i vinst medan Ewa Glennow fått drygt 30 miljoner i utdelning från sin finanskoncern Marginalen. [106] Exakt hur stora risker de här bolagen tagit i sin jakt på marknadsandelar vet bara de själva. Men historien lär oss att en snabb kreditexpansion till hushåll med låg kreditvärdighet ofta slutar med förskräckelse.

 
Riksbanken under attack
Riksbankens och Finansinspektionens oro för de svenska hushållens växande skulder delas inte av alla. Konflikter har funnits till och med inom de institutioner som har som uppgift att övervaka utvecklingen. Våren 2013 meddelade vice riksbankschefen Lars EO Svensson sin avgång efter att under lång tid inte fått gehör för sina krav på en mer expansiv räntepolitik.

Efter att ha lämnat sin post blev han än mer frispråkig och beskrev bankens rapporter som tendentiösa och vilseledande. [107] I en rad inlägg argumenterade han för att oron kring hushållens växande skuldsättning var obefogad. Lars EO Svensson var långtifrån ensam om sin kritik. De senaste åren har ledarskribenter, politiker och ekonomer både till vänster och höger ifrågasatt Riksbankens bild av riskerna på bostadsmarknaden. Så gott som alla åtgärder som föreslagits – lånetak, amorteringskrav eller skuldkvotstak – har mött hårt motstånd. Även bland dem som säger sig dela oron över de växande skulderna finns det många som menar att de föreslagna åtgärderna gör mer skada än nytta, genom att hämma bostadsbyggandet och försvåra för låginkomsttagare att ta sig in på bostadsmarknaden.
Byggindustrier har kritiserat politiker och tjänstemän som med ”diffusa hänvisningar till risker för landets finansiella stabilitet” vill genomföra åtgärder som kommer att hämma bostadsbyggandet – och underförstått hota byggindustrins växande vinstmarginaler.
Det finns också mäktiga aktörer med ett tydligt egenintresse som vill påverka debatten. Hösten 2015 sammanställde konsultbyrån Evidens många av de vanligaste invändningarna mot Riksbankens analyser i en rapport med titeln Den bedrägliga skuldkvoten, som beställts och finansierats av fastighetsbolagen Veidekke och Rikshem. [108] Även Sveriges Byggindustrier har kritiserat politiker och tjänstemän som med ”diffusa hänvisningar till risker för landets finansiella stabilitet” vill genomföra åtgärder som kommer att hämma bostadsbyggandet – och underförstått hota byggindustrins växande vinstmarginaler. [109]

Att åtgärder mot hushållens växande skuldsättning på kort sikt kan påverka både tillväxten och bostadsbyggandet negativt är helt sant, vilket vi ska återkomma till i nästa kapitel. Men just därför finns det också en uppenbar risk för önsketänkande.

De flesta vill ju ha både tillväxt och ökat bostadsbyggande, och även om det finns risker så kanske de är värda att ta? I ivern att avfärda skuldberget som en myt bortser en del kritiker – medvetet eller omedvetet – från både fakta och logik. Den avhoppade vice riksbankschefen Lars EO Svensson argumenterade våren 2014 på bloggen Ekonomistas för att en skuldkvot på 300 procent inte är problematisk. Poängen med resonemanget var dock svår att se eftersom en tredjedel av de befintliga låntagarna redan då hade en skuldkvot på över 450 procent. [110] Året därpå låg den genomsnittliga skuldkvoten för nya låntagare på 406 procent, och nästan var femte ny låntagare hade slagit i det skuldkvotstak på 600 procent av nettoinkomsten som Finansinspektionen diskuterat i syfte att dämpa skuldsättningen. [111] Lars EO Svenssons analys av hushållens skulder var inaktuell redan när den skrevs och framstod som hopplöst daterad inom ett år, eftersom den helt bortsåg från den pågående trenden.

Ett annat vanligt argument är att en stor del av skuldernas ökning beror på att allt fler svenskar äger sin bostad. Det ökade ägandet förklarar mycket riktigt cirka en fjärdedel av skuldernas ökning. [112] Samtidigt kan en sådan utveckling i sig medföra ökade risker – det visar inte minst utvecklingen i USA, där andelen av befolkningen som ägde sin bostad ökade snabbt under bubblan.

I USA var det hushåll som tidigare inte ansett sig ha råd att köpa en bostad som under bubblan lockades in på marknaden av låga räntor och stigande priser. Även i Sverige är det i allmänhet hushåll med relativt svag ekonomi som tvingas köpa en bostad när bristen på hyresrätter förvärras. Det gäller inte minst yngre bostadsköpare, som både har större lån i förhållande till sin inkomst och en betydligt mer optimistisk syn på framtida värdeökningar. [113] Köpare utan sparkapital är mer känsliga för ekonomiska chocker, samtidigt som den som köper en mindre ”förstalägenhet” för att bo i på några års sikt tar en större risk än ett par som köper en bostad på längre sikt. I värsta fall har marknaden fallit när det är dags att sälja och flytta till något större.

Ett annat grepp som konsultfirman Evidens tar till i rapporten Den bedrägliga skuldkvoten är att jämföra de samlade skulderna för alla ekonomins sektorer – hushåll, företag och offentlig sektor – snarare än bara hushållens. Den totala skuldkvoten i Sverige var 290 procent år 2014, bara strax över snittet på 280 procent i 22 jämförda avancerade ekonomier. [114] ”Både hushållsskulderna och de totala skulderna framstår därmed som genomsnittliga vid en internationell jämförelse”, skriver rapportförfattarna.

Men huruvida ett genomsnitt är ett gott betyg eller inte beror ju helt på vilka man jämför sig med. En närmare titt på vilka länder som har större skulder än Sverige visar att det nästan bara är länder som faktiskt har drabbats omfattande ekonomiska problem kopplade till offentliga eller privata skulder: Belgien, Japan, Grekland, Spanien, Singapore, Portugal, Irland, Holland och Danmark. Flera av dem har nyligen upplevt kostsamma bostadsbubblor, och Sverige ligger med sina 290 procent i total skuld betydligt närmare krisländer som Grekland, Spanien och Irland än länder som Tyskland, Faktum är att den rapport från McKinsey Global Institute som konsulterna på Evidens refererar till uttryckligen pekar ut Sverige som ett av sju länder där hushållens skulder utgör en potentiell risk. [115] Att Evidens drar rakt motsatt slutsats av samma statistik gör att man kan misstänka att de bestämt sig för sina slutsatser på förhand.

 
Goda marginaler?
Enligt Finansinspektionen har hushållen överlag goda marginaler att klara en ekonomisk chock i form av höjda räntor eller ökad arbetslöshet. Samtidigt visar myndighetens rapporter att vart tjugonde hushåll skulle få underskott i sin ”kvar att leva på-kalkyl” om räntan stiger med 5 procentenheter. [116] Om räntan går upp samtidigt som priserna faller med 20 procent skulle drygt 1 procent av hushållen både få underskott i budgeten och fastna med skulder som överstiger värdet på bostaden.

Det kan visserligen innebära stora problem för de som drabbas, men de är enligt Finansinspektionen inte tillräckligt många för att hota det finansiella systemets stabilitet.

Samtidigt finns det mycket som tyder på att bankerna har tummat en del på vad som anses säkert. Riksbanken konstaterade för några år sedan att bankernas schablonvärden för hushållens levnadsomkostnader var avsevärt lägre än hushållens faktiska kostnader enligt statistik från SCB. [117] Enligt en analys som utgick från de faktiska kostnaderna skulle nästan vart femte hushåll få underskott i vardagsbudgeten vid en räntehöjning med 5 procentenheter, alltså fyra gånger fler än vad Finansinspektionen räknade med.
Enligt en analys som utgick från de faktiska kostnaderna skulle nästan vart femte hushåll få underskott i vardagsbudgeten vid en räntehöjning med 5 procentenheter, alltså fyra gånger fler än vad Finansinspektionen räknade med.

Hushållens förmåga att betala räntor är dock bara en aspekt av risken med en växande skuldsättning. Som vi sett tidigare menar ekonomerna Mian och Sufi att den verkliga orsaken till recessionen i USA som föregick finanskrisen var att sjunkande bostadspriser fick högt belånade hushåll att kraftigt dra ner sin konsumtion. Det är också risken för ett kraftigt fall i konsumtionen vid ett prisfall som är det scenario som Finansinspektionen och Riksbanken pekar ut som den största faran med hushållens växande skulder. Ju högre belåningsgrad, desto mer kan hushållen förväntas dra ner på sin konsumtion om priserna faller.

De svenska hushållens höga sparande lyfts ofta fram som ett bevis för att skuldberget inte är något problem. Men det finns inget entydigt samband mellan nivån på sparandet och bostadsbubblor. Enligt en studie av Internationella valutafonden föregicks visserligen en majoritet av alla stora fall i huspriserna mellan åren 1981 och 2010 av ett historiskt lågt sparande i det aktuella landet, men det gäller långt ifrån alla fall. Enligt Riksbankens analys av samma länder ger en hög sparkvot dessutom bara ett begränsat skydd mot effekterna av ett boprisfall. [118]

En anledning till att det höga sparandet inte är något säkert skydd mot en skuldkris är att sparandet naturligtvis inte behöver vara jämnt fördelat. Växande klyftor kan i sig leda till ett högre sparande, eftersom de rikaste hushållen lägger en mindre del av sin inkomst på konsumtion. I rapporten Medelklass utan medel från Länsförsäkringar framgår också att många hushåll har en mycket liten eller obefintlig ekonomisk buffert. Nästan var tredje person som intervjuades för rapporten hade en buffert på mindre än 10 000 kronor. Även bland hushåll med en sammanlagd månadsinkomst strax över genomsnittet svarade nästan var femte att de skulle klara sig max en månad utan inkomst.

När SCB för ett antal år sedan undersökte hur sparandet fördelades mellan olika inkomstgrupper visade det sig också att den rikaste femtedelen har en sparkvot på nästan 20 procent (exklusive avsättningar till premie- och tjänstepensioner) medan den mellersta femtedelen har en sparkvot mycket nära noll. [119] För två femtedelar av hushållen var sparkvoten negativ.

Mer än halva befolkningen hade alltså ett negativt eller obefintligt finansiellt sparande, samtidigt som det totala sparandet var högt ur ett historiskt perspektiv.

Ett högt sparande kan också innebära helt olika saker för olika hushåll. Att amortera av sina lån är en betydligt mindre riskabel sparform än att investera i aktier och fonder. Hushåll som väljer det senare kan i bästa fall få högre avkastning samtidigt som de snabbare kan omsätta sitt kapital i pengar vid behov. Men de utsätter sig samtidigt för en större risk. I praktiken har de använt en belånad tillgång (bostaden) som hävstång för att köpa en annan (aktier). Om börsen går ned samtidigt som bostadspriserna faller drabbas de riskbenägna hushållen dubbelt.
I en kommentar till Finansinspektionens amorteringskrav menar nationalekonomerna Niels-Jakob Harbo Hansen och Erik Öberg att ett sådant innebär att hushållens förmögenhet blir mer koncentrerad till bostadsmarknaden.
Risken att börsen också faller om bostadsmarknaden skulle gå ner kraftigt är naturligtvis relativt stor, eftersom de båda marknaderna historiskt sett ofta följt varandra åt. Men trots att vi nyligen upplevt en global finanskris väljer många ekonomer att bortse från den risken. I en kommentar till Finansinspektionens amorteringskrav menar nationalekonomerna Niels-Jakob Harbo Hansen och Erik Öberg att ett sådant innebär att hushållens förmögenhet blir mer koncentrerad till bostadsmarknaden: ”Även om minskad belåning i sig självt gör hushållets förmögenhet mer robust mot ett eventuellt värdefall i hushållets totala tillgångar, gör den sämre diversifieringen hushållet mindre robust mot ett fall i just bostadspriserna”. [120] Genom att investera i aktier ska hushåll alltså skydda sig mot ett scenario där enbart bostadspriserna faller utan att börsen påverkas. Enligt samma logik borde hushåll vars bostäder stigit i värde ta ut nya lån för att köpa aktier. Det är en strategi som mycket väl kan löna sig så länge räntorna är låga och börsen stiger, men som kan straffa sig ordentligt vid en allvarlig kris. I värsta fall kan de tvingas sälja aktier med förlust för att betala av lån på en bostad som sjunkit i värde.

 
Det finansiella överflödets dynamik
När experter från Riksbanken, Riksgälden och Finansinspektionen tillsammans satte sig ner och analyserade vilka faktorer som driver hushållens växande skuldsättning konstaterade man att en sådan är att ”bankerna har kunnat expandera utlåningen snabbt då de haft god tillgång till marknadsfinansiering till låga räntor”. [121]

Det finns gott om fonder och andra finansbolag som är beredda att låna ut pengar till bankerna. Med andra ord är en av drivkrafterna bakom den ökade utlåningen att det funnits ett överflöd av kapital som sökt avkastning.

Varifrån kommer då detta överflöd av kapital? Ett svar är att växande inkomstklyftor och sänkta skatter i stora delar av västvärlden gjort det möjligt för de rikaste att samla på sig allt större förmögenheter. Ett annat svar är att möjligheterna till säkra och lönsamma investeringar är mer begränsade eftersom tillväxten i de ledande industriländerna länge varit relativt låg jämfört med årtiondena efter andra världskriget. Konkurrensen mellan världens ekonomier har ökat och viktiga sektorer som stål- och bilindustrin präglas av överkapacitet. Samtidigt har den moderna IT- och kommunikationsteknologin ännu inte banat väg för investeringar i infrastruktur och industrier som tidigare epokgörande uppfinningar, som järnvägen eller bilen. [122]

Det växande globala kapitalets rastlösa jakt på avkastning är alltså en möjlig förklaring till varför bostadsbubblor tycks ha uppstått mer eller mindre samtidigt i en lång rad länder i västvärlden på 2000-talet, trots helt olika förutsättningar vad gäller inkomstnivå, demografi, välfärdssystem och bostadsmarknadens funktion.
Det växande globala kapitalets rastlösa jakt på avkastning är alltså en möjlig förklaring till varför bostadsbubblor tycks ha uppstått mer eller mindre samtidigt i en lång rad länder i västvärlden på 2000-talet.
Ett annat viktigt svar är pensionsfondernas växande betydelse. I många länder har inslagen av fondering ökat i pensionssystem som tidigare byggt på pay–as–you–go, det vill säga att dagens pensioner finansieras med avgifter och skatter. De svenska pensionsfondernas tillgångar har till exempel växt från cirka 30 procent av BNP till 76 procent på bara femton år. [123] I OECD–länderna som helhet uppgår pensionsfondernas tillgångar till 85 procent av BNP.

Under samma period har en annan viktig förändring skett: så sent som 1998 motsvarade bankernas utlåning ungefär kundernas pengar i konton på banken. Men sedan dess har utlåningen ökat mycket snabbare än insättningarna, och år 2010 uppgick det så kallade ”inlåningsgapet” till över 3 000 miljarder.

Det ska dock inte tolkas som att det finns ett gap mellan sparande och utlåning i samhället i stort – snarare är det ett tecken på att mellanhänderna mellan sparare och låntagare blivit fler. Istället för att ha pengarna på ett bankkonto väljer många sparare att köpa andelar i fonder, som i sin tur investerar en del av pengarna i bankernas bostadsobligationer. Och intressant nog har inlåningsgapet ökat i ungefär samma takt som tillgångarna inom tjänste- och premiepensionssystemet.

Som ekonomer på Riksbanken konstaterar i en ekonomisk kommentar kan det nya svenska pensionssystemet alltså ha bidragit till att möjliggöra den snabba ökningen av hushållens skulder. [124] Dels genom att tvångssparandet i premiepensionssystemet fått hushållen att istället minska på annat sparande, dels genom att öka bankernas tillgång till billigt kapital.

Efter finanskrisen riktades mycket uppmärksamhet mot olika finansiella innovationer i form av komplexa derivat som påstods eliminera risker och fick högsta kreditbetyg, men som i själva verket dolde stora risker. Genom så kallad värdepapperisering kunde banker paketera bostadslån i särskilda obligationer där hela risken förs över till köparen. Föga förvånande har det visat sig att amerikanska banker blev mindre benägna att undersöka låntagares kreditvärdighet när de kunde sälja lånen vidare på det sättet. [125]

Men bankernas uppfinningsrikedom var inte bara ett utslag av kreativ jakt på maximal vinst. Den svarade mot ett växande behov av säkra investeringar, inte minst från stora institutionella investerare. Ekonomiska studier har visat hur denna efterfrågan lockade bankerna att skapa nya ”supersäkra tillgångar” i form av komplexa finansiella instrument baserade på riskabla bostadslån [126] – eller ”finansiella massförstörelsevapen” som de kallats av den välkände investeraren Warren Buffet.

Det finansiella överflödet var med andra ord en lika viktig drivkraft bakom den amerikanska bostadsbubblan som bankernas vårdslösa långivning.

 
Det stora experimentet
Att bedöma farorna med de svenska hushållens växande skuldsättning är uppenbarligen ingen enkel historia. Skuldkvoter och andra mått som används i debatten är för de flesta bara abstrakta siffror, som dessutom inte kan jämföras rakt av mellan olika länder med olika förutsättningar. Och det blir knappast lättare att navigera i snårskogen av argument när aktörer med starka ekonomiska intressen ger sig in i debatten.

En del av de som nyligen avfärdade faran för en bostadsbubbla i Sverige har idag ändrat sig. Och de kan så klart hävda att utvecklingen de senaste två eller tre åren inte gick att förutse.

Sanningen är dock att alla varningslampor blinkade rött redan före den globala finanskrisen. Stigande priser och snabbt ökande skuldsättning i kombination med en utbredd tro på att bostäder bara kan stiga i värde pekade i en tydlig riktning.

Kanske kan man säga att Sverige hade tur att finanskrisen kom vid den tidpunkt den gjorde. Under några år hade vi en chans att dra i bromsen, dra lärdomar av utvecklingen i andra länder och styra in på ett bättre spår. Men andrummet utnyttjades inte. Istället valde våra politiska makthavare att trampa gasen i botten.

Hösten 2014 sänktes styrräntan för första gången någonsin till noll, i ett försök att nå Riksbankens mål om en stabil inflation på 2 procent. Samtidigt konstaterade Riksbanken att det nya ränteläget gjorde det ”allt mer brådskande för andra politikområden att hantera riskerna med hushållens skuldsättning och utvecklingen på bostadsmarknaden”. Det var en tydlig vink till politikerna att det nu var upp till dem att agera för att förhindra en lånebubbla. Vilket de så klart inte gjorde.
Det var en tydlig vink till politikerna att det nu var upp till dem att agera för att förhindra en lånebubbla. Vilket de så klart inte gjorde.
Den extremt expansiva penningpolitiken medför risker på flera fronter. Den mest uppenbara är att de låga räntorna eldar på bostadspriserna och hushållens skuldsättning. Som vi sett är det inte bara bostadslånen som växer snabbt i en miljö där det är nästan gratis att låna pengar, åtminstone på kort sikt.

Även de rena konsumtionslånen har exploderat, samtidigt som nya finansbolag riktar in sig specifikt på hushåll med sämre kreditvärdighet.

Det finns också mindre uppenbara risker med de extremt låga räntorna. En vanlig missuppfattning är att bankerna tjänar på låga räntor, eftersom de kan låna pengar ”gratis” från Riksbanken. I själva verket skapar den negativa styrräntan stora problem både för banker och andra finansiella institut. [127]

När räntorna på kundernas konton hamnar på noll samtidigt som bolåneräntorna pressas nedåt krymper bankernas räntemarginaler. För att skydda sin lönsamhet kan bankerna välja att införa negativ ränta även på insättningar, men de riskerar då att förlora kunder samtidigt som de måste söka annan finansiering som kan vara dyrare. Om kontantuttagen blir omfattande kan de också orsaka störningar i det finansiella systemet.
Under 2015 uppgick bostadslånen för första gången till mer än hälften av de svenska bankernas totala utlåning till hushåll och företag.

Bankerna kan också välja att inte låta den negativa styrräntan slå igenom på sina egna utlåningsräntor fullt ut. Även här gör dock konkurrensen mellan bankerna det svårare att använda en sådan strategi fullt ut. Ett sista alternativ är att öka risktagandet, till exempel genom att lätta på utlåningsreglerna eller acceptera större valutarisker. Men lönsamheten kan också bevaras genom att de låga räntorna leder till att utlåningsvolymen ökar snabbt, utan att några särskilda beslut eller åtgärder vidtas. I praktiken innebär en sådan snabb kreditexpansion dock en ökad risk, bland annat genom att bankernas stora exponering mot bostadssektorn ökar ytterligare. Under 2015 uppgick bostadslånen för första gången till mer än hälften av de svenska bankernas totala utlåning till hushåll och företag. [128]

Även livförsäkringsbolag får problem på grund av de låga räntorna. De har garanterat en viss avkastning i sina pensionsförsäkringar, och när räntorna under lång tid är låga kan de få svårt att uppfylla sina åtaganden. En följd kan bli att de investerar i mer riskfyllda tillgångar. Samma beteende präglar även hushållen och företagen, som söker högre avkastning än på bankkontot genom att köpa aktier eller fondandelar. Sedan 2009 har de svenska fondernas storlek tredubblats, från 1 000 till 3 000 miljarder kronor. [129] Ungefär hälften av ökningen beror på att börserna gått upp, medan den andra hälften beror på det stora inflödet av pengar.

Både Internationella valutafonden och centralbankernas samarbetsorganisation BIS har uttryckt oro för det stora inflödet till fonderna. Eftersom fondsparare när som helst kan kräva in sina andelar kan ett stort utflöde leda till börsras. Det kan också skapa problem både för banker och andra företag som finansierar sig genom att ge ut obligationer som fonderna investerar i. Enligt Riksbanken har de svenska fonderna också ökat sitt innehav av mer riskfyllda tillgångar. Till exempel har svenska fonder övergett svenska statspapper till förmån för mindre säkra företagsobligationer som ger högre avkastning. [130]

Ju längre den extrema räntepolitiken fortsätter, desto mer ökar riskerna i det finansiella systemet. Både Riksbanken och politikerna är medvetna om det, men hoppas att vändningen ska komma innan det hela gått för långt. Nästa år kanske blir året då inflationen tar fart och ekonomin återgår till det ”normala”. Eller nästa. Under tiden fortsätter experimentet, med hela samhällsekonomin som insats.


Noter:

99. Mian och Sufi, House of Debt, s. 87.

100. ”Här har vi tjänat pengar på att bo”, Metro, 9 oktober 2014.

101. ”Höjt bolån fixar renoveringen”, SvD Näringsliv, 3 juni 2010.

102. SBAB, Bo & Låna 2016.

103. ”Fler lånar hos lågräntebolag – skuldberget växer”, SvD Näringsliv, 14 augusti 2016.

104. Finansinspektionen, Den svenska bolånemarknaden 2016.

105. ”Fler lånar hos lågräntebolag – skuldberget växer”, SvD Näringsliv, 14 augusti 2016.

106. ”Småbankernas ägare tar ut mångmiljoner”, SvD Näringsliv, 11 augusti 2016.

107. https://ekonomistas.se/2014/01/28/tendentios-pm-fran-riksbanken/

108. Evidens, Den bedrägliga skuldkvoten, 2015.

109. Utan fungerande finansiering stannar bostadsbyggande, Sveriges Byggindustrier, 2015.

110. Finansinspektionen, Den svenska bolånemarknaden 2015.

111. Finansinspektionen, Den svenska bolånemarknaden 2016, s. 9-10.

112. Drivkrafter bakom hushållens skuldsättning, promemoria från Riksbanken, Finansinspektionen och Riksgälden, 2015.

113. Se t.ex. Evidens, Är hushållens förväntningar på bostadsmarknaden realistiska?

114. Evidens, Den bedrägliga skuldkvoten, sid 14.

115. McKinsey Global Institute, Debt and (not much) deleveraging, s. 8,

116. Detta gäller exklusive amorteringar. Motsvarande siffra är 7 procent om hushållen också måste fortsätta att amortera.

117. Riksbanken, Finansiell stabilitet 2013:2, s. 33-34.

118. Riksbanken, Sambandet mellan hushållens sparande och husprisfall, Ekonomiska kommentarer, nr 4:2011.

119. SCB, Hushållssektorn i nationalräkenskaperna – inkomster, konsumtion och sparande för olika hushållsgrupper, 2014.

120. https://ekonomistas.se/2014/11/14/makroekonomiska-risker-med-amorteringskrav/

121. Drivkrafter bakom hushållens skuldsättning, promemoria från Riksbanken, Finansinspektionen och Riksgälden, 2015.

122. För olika perspektiv på den här utvecklingen, se till exempel Richard Floridas bok Den stora omställningen (Daidalos, 2010) eller David Harveys Kapitalets gåta och kapitalismens kriser (Tankekraft förlag, 2011).

123. OECDs pensionsdatabas.

124. Riksbanken, ”Det kollektiva pensionssparandets betydelse i det svenska finansiella systemet”, Ekonomisk kommentar nr 3/2014.

125. Mian och Sufi, House of Debt, s. 102.

126. Gourinchas och Jeanne ”Global Safe Assets”, BIS working paper 399, december 2012; Krishnamurthy ”Short-Term Debt and Financial Crisis: What can we learn from the U.S. Treasury Supply”, Working paper, Kellog school of manangement, may 2013.

127. Riksbanken, ”Svenska finansiella institut och låga räntor”, Ekonomisk kommentar Nr 16, 2015.

128. Riksbanken, ”Svenska finansiella institut och låga räntor”, s. 13.

129. Riksbanken, ”Svenska finansiella institut och låga räntor”, s. 23.

130. Riksbanken, ”Svenska finansiella institut och låga räntor”, s. 26.

Publicerad
9 timmar sedan
Bildmontage: I förgrunden till höger Arbetarens chefredaktör Amalthea Frantz, i bakgrunden bild från senatorn James Talarico valmöte i Texas
Makten måste tas tillbaka på riktigt, inte via politiska partier, skriver Arbetarens chefredaktör Amalthea Frantz. Foto: Eric Gay/TT, Johan Apel Röstlund. Bildmontage: Arbetaren

Amalthea Frantz:
Resultaten är hoppfulla – men bara rörelser kan ta tillbaka makten

Protester i Europa och val i USA inger hopp. Men den farligaste fällan för alla som vill förändra samhället i grunden är att hoppas på partipolitiken.

Resultatet i USA:s mellanårsval är hoppfullt. Inte egentligen för att fler röstar på Demokraterna, som är ett av två högerpartier. (Även om det är fascinerande hur extremhögern delvis lyckats med den otroligt fantasifulla skräckpropagandan om att de är ”kommunister”.)

Resultatet är snarare hoppfullt för att det visar att väljarna är som folk är mest: de röstar till stor del utifrån sin egen ekonomiska situation, sin vardag. Missnöjet är stort med priserna på bränsle, bostäder, vård, utbildning. De röstar inte blint på Trump av ideologiska skäl. Snarare verkar många ha tröttnat på den galna personkult som presidenten själv oblygt försöker driva på.

I Texas vann den jämförelsevis progressiva demokratiska kandidaten James Talarico i senatorsvalet. Resultatet beskrivs av många som en rörelseseger över den republikanska kandidaten Ken Paxton, vars kampanj sponsrades av Elon Musk med flera hundra miljoner. Också i det viktiga guvernörsvalet vann den demokratiska kandidaten Gina Hinojosa i Texas. Även i andra traditionellt republikanskt dominerade delstater som Ohio och Kansas vann demokratiska kandidater.

Protester ger mer hopp än partier

Det är lätt att spontant sortera in Demokraternas valresultat bland andra skeenden den senaste tiden, som framgångar för vänsterpartier i olika länder. Eller de pågående stora protesterna i Europa.

Visst finns delvisa samband. Men europeiska väljare är fortfarande, mer än allt annat, djupt splittrade mellan höger och vänster. Protesterna, däremot, bär på mycket mer hopp än någon partipolitisk vänstervåg. Samtidigt som de innebär stora faror.

Hopp, för att de visar att det tillsammans fortfarande går att påverka samtiden från gator, skolor och arbetsplatser. Till och med vinna delsegrar. 

En fara ligger i avsaknaden av organiserade och erfarna folkliga rörelser bakom, som kan förvalta segrarna och formulera gemensamma mål. I exempelvis Spanien är läget kanske något bättre, eftersom man har en lång tradition av stadsdelsorganisering och liknande.

Partipolitik är farligt

För den största faran på sikt är just – partipolitiken. Att rörelser sugs upp, oskadliggörs, av olika partiledare som lovar det ena eller andra. Partier som sedan antingen vinner ett val och sviker vad de lovat – eller inte vinner valet, och då skapar hopplöshet och passivitet hos dem som hoppades.

För att återkoppla till USA: i P1 Morgon i dag sammanfattar korrespondenten det som att trenden över tid är att politiker efter politiker lovar bättre ekonomi, får röster, misslyckas att ge folk bättre ekonomi, och sedan förlorar nästa val. 

Så kan vi ju inte ha det. Varken där eller här. Men låt oss inte sätta hoppet till någon ”vänstervåg” i politiken. Låt oss i stället göra allt för att bygga upp verkliga alternativ. Så att alla maktlösa, i stället för att splittras, själva kan ta makten över sina liv: ekonomi, boende, arbete. För att det ska lyckas behövs de gemensamma målen, och redskapen: solidaritet, frihet och jämlikhet.

Publicerad Uppdaterad
2 dagar sedan
Tidöregeringen Silas Aliki
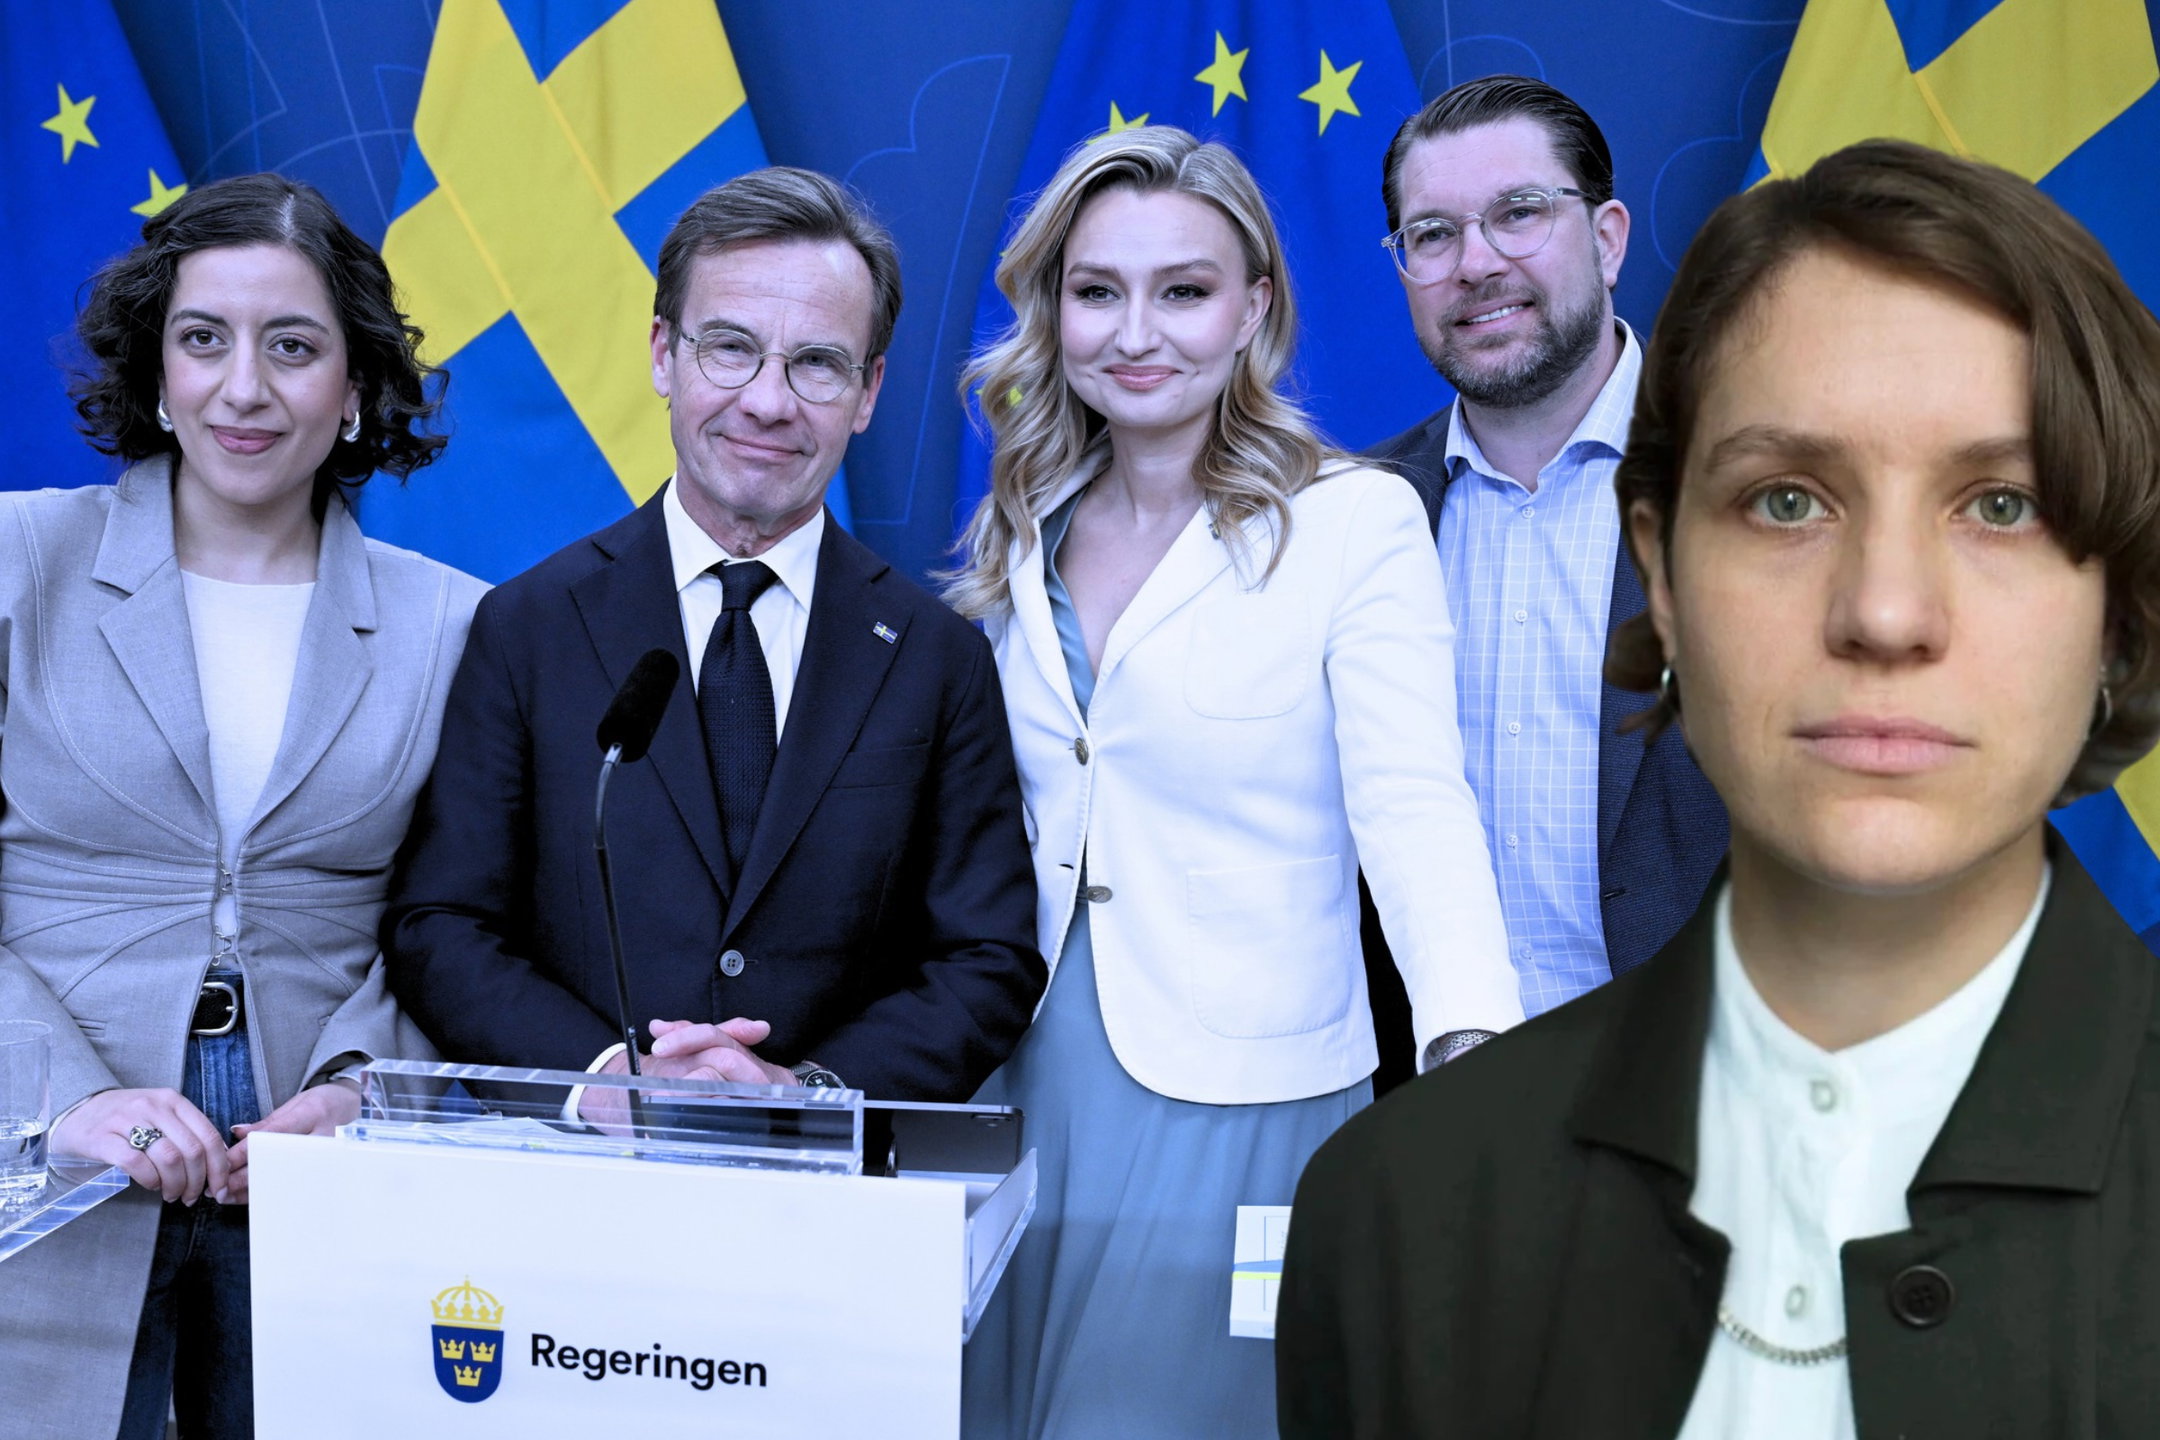
Simona Mohamsson (L), Ulf Kristersson (M), Ebba Busch (KD) och Jimmie Åkesson (SD) i samband med ett bokslut av Tidöavtalet, maj 2026. Foto: Jessica Gow/TT, Lo River Lööf

Silas Aliki:
Nya Nürnberg­lagar stiftas i Sverige

”Att föra en politik för att frånta politiska motståndare och etniska minoriteter sina medborgarskap har en tydlig förlaga. I vårt svenska tjugotal stiftas Nürnberglagar för öppen ridå. Den utpekade fienden, personer med utomeuropeisk bakgrund som migrerat till Sverige, blir inte läst som skyddsvärd, eftersom vi accepterat bilden av att medborgarskapet är något man förtjänar”, skriver Silas Aliki.

Den 15 september 1935 infördes de så kallade Nürnberglagarna i Nazityskland. På tyska kallades de Lagen för skydd av det tyska blodet och den tyska äran och Riksmedborgarlagen. 

Lagarna berövade judar sina fullvärdiga tyska medborgarskap, eftersom endast människor av ”tyskt eller besläktat blod” kunde vara medborgare med fullständiga rättigheter. Äktenskap och sexuella relationer mellan judar och icke-judar förbjöds också. Det var början på en formell avhumaniseringsprocess som syftade till att få majoritetsbefolkningen att känna att de tyska judarna var fundamentalt annorlunda än de själva, och att särbehandling därför var både acceptabel och rimlig. 

För många framstår det alltjämt som obegripligt hur dessa lagar kunde stiftas utan att den tyska befolkningen protesterade. Likhet inför lagen är trots allt den mest centrala principen för att en rättsstat ska kunna kalla sig för just det. Tyvärr är det bara att se sig omkring i vår svenska samtid för att förstå hur det kunde hända. 

Medborgarskap kan återkallas

Sedan den 6 juni 2026 gäller skärpta regler för svenskt medborgarskap. Nu för tiden krävs längre tid som boende i Sverige, krav på viss inkomst, samt prov i svenska och samhällskunskap för att kunna bli svensk medborgare. Kraven infördes dessutom utan så kallade övergångsregler, vilket innebär att de tillämpas på ansökningar som lämnades in långt innan reglerna trädde i kraft.

I maj röstade riksdagen om grundlagsändringar som innebär att medborgarskap i vissa fall ska kunna återkallas. Socialdemokraterna, som i dagsläget för en politik som bara kan beskrivas som Tidö light, röstade även de för att införa regler om att återkalla medborgarskap för vissa personer. Sedan oktober 2026 gäller också betydligt högre inkomstkrav för anhöriginvandring, vilket i princip innebär att många redan ingångna äktenskap i praktiken inte kan innebära ett gemensamt familjeliv för de som tjänar för lite. 

Enligt delar av den högerextrema borgerligheten kan inte processen med att neka och frånta icke-vita personer medborgarskap gå fort nog. SD-politikern Tobias Andersson skrev för några dagar sedan på plattformen X, att ”riksdagen har påbörjat grundlagsändringar för att underlätta återkallelse av medborgarskap. Vi borde rösta en andra gång nu och sedan prova lagen på Mohamed Ali.” Han syftar på den vänsterpartistiske ledamot som tog sig in i riksdagen med personkryss, och som sedan dess fått utstå ett våldsamt rasistiskt drev.

En demoniserad fiende

Den amerikanske professorn i statsvetenskap Robert O Paxton har, i sin välkända bok The Anatomy of Fascism, konstaterat att ”Fascister behöver en demoniserad fiende för att kunna mobilisera sina anhängare, men fienden behöver naturligtvis inte vara judisk. Varje kultur definierar sin egen nationella fiende.”

Att föra en politik för att frånta politiska motståndare och etniska minoriteter sina medborgarskap har en tydlig förlaga. I vårt svenska tjugotal stiftas Nürnberglagar för öppen ridå. Den utpekade fienden, personer med utomeuropeisk bakgrund som migrerat till Sverige, blir inte läst som skyddsvärd, eftersom vi accepterat bilden av att medborgarskapet är något man förtjänar. Tystnaden som omgärdar det som pågår berättar just nu allt om vilka vi varit om vi levt i Tyskland 1935. 

Publicerad Uppdaterad
6 dagar sedan
Agnes Lansrot SAC:s generalsekreterare
SAC:s generalsekreterare Agnes Lansrot. Foto: Vendela Engström

”Stora byggen utan kollektivavtal öppnar för syndikalister”

I veckan har det första svenska kollektivavtalet ”av och för migrantarbetare” undertecknats och kommer att gälla på Microsofts serverhallsbygge utanför Gävle. Men varför är det så ovanligt att syndikalistiska fack tecknar kollektivavtal? SAC:s generalsekreterare svarar.

Varför är det så ovanligt att syndikalistiska fackföreningar tecknar egna kollektivavtal? 

– Innan strejkinskränkningen 2019 handlade det ofta om friheten med att inte vara bunden av ett avtal. Det fanns till exempel större frihet att gå ut i strejk eftersom man då inte var förbunden till fredsplikten i kollektivavtalet.

– Men nu är strejkrätten ändå så begränsad och anledningen till att det fortfarande är ganska ovanligt med kollektivavtal kan bero på flera saker. I vissa fall har det det handlat om att man kanske inte är så många organiserade syndikalister på sin arbetsplats, i andra fall kanske det handlar om att det redan finns ett kollektivavtal och att det är en större uppförsbacke att kämpa för ett andrahandsavtal.


– Arbetsplatser som inte har kollektivavtal är ofta mindre arbetsplatser, och det är ofta där vi har avtal. Då handlar det ofta om att våra medlemmar är en stor del av de arbetsstyrkan.

Varför sker detta just nu, tror du? 


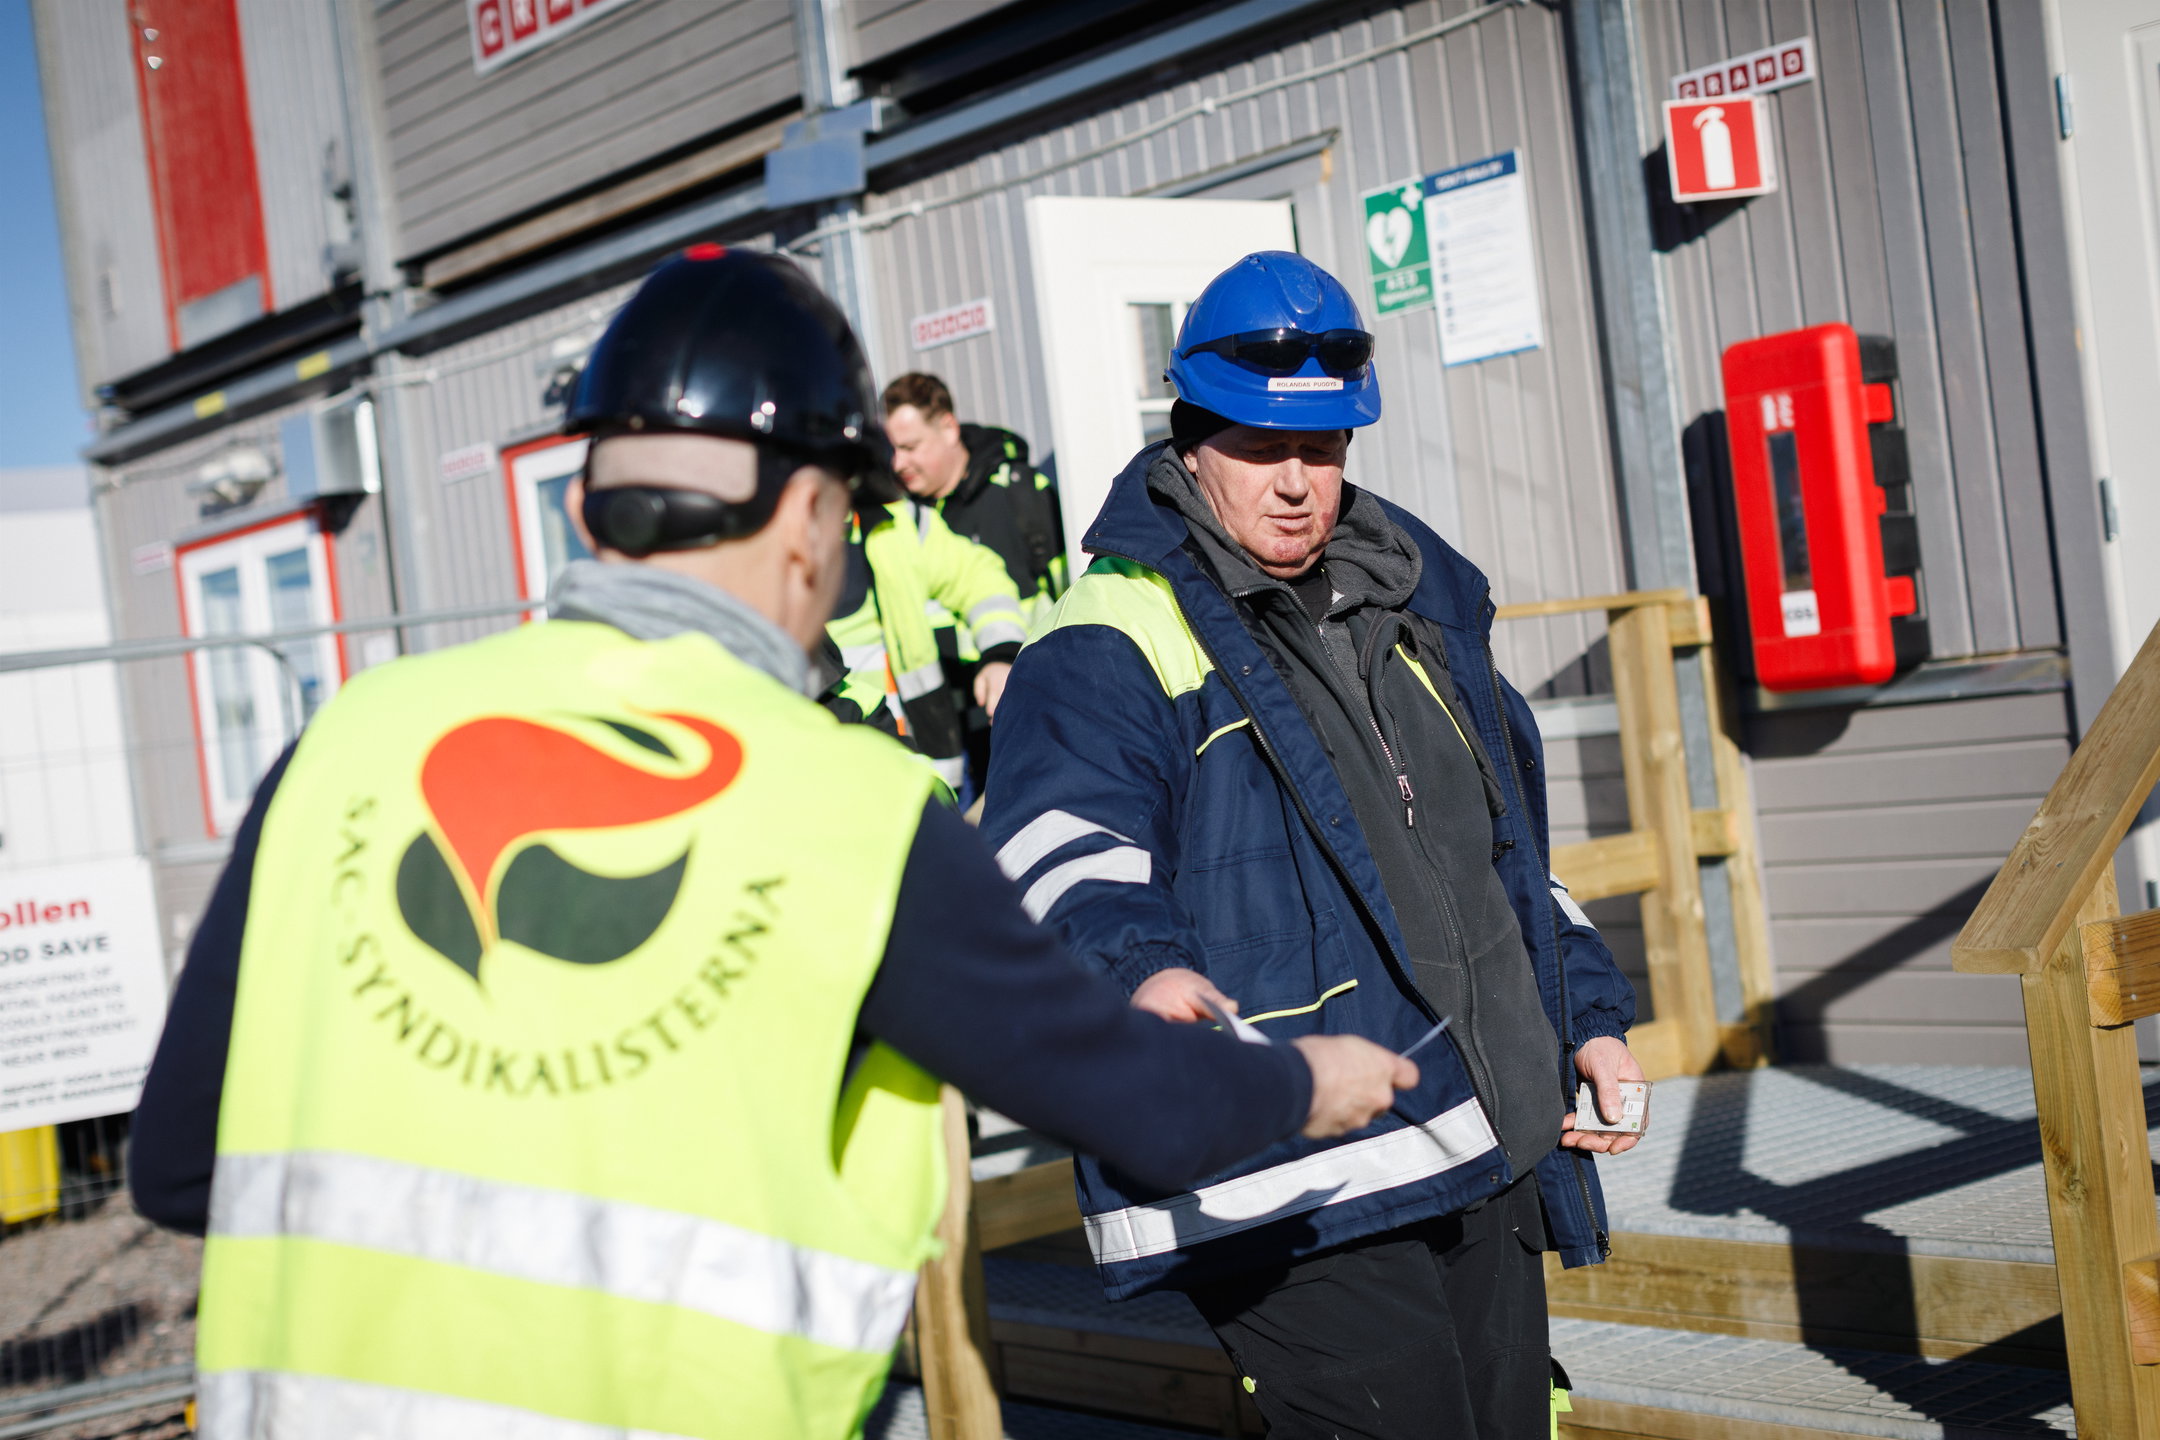
– Fenomenet med stora serverhallsbyggen har resulterat i stora byggarbetsplatser, med företag som inte har kollektivavtal. Avsaknaden av stark facklig närvaro har inneburit en öppning för syndikalister, inte minst eftersom att många av arbetarna talar andra språk än svenska. Detta har inneburit att de hamnat utanför den svenska modellen, eftersom att många LO-förbund inte organiserar migrantarbetare eller har information på flera språk. 


Innebär det nya avtalet alltså fredsplikt för de anställda på bygget? 


– Ja, det gör det.

Publicerad Uppdaterad
6 dagar sedan
Solidariska byggare kollektivavtal tecknas med bolag på Microsofts serverhallsbygge.
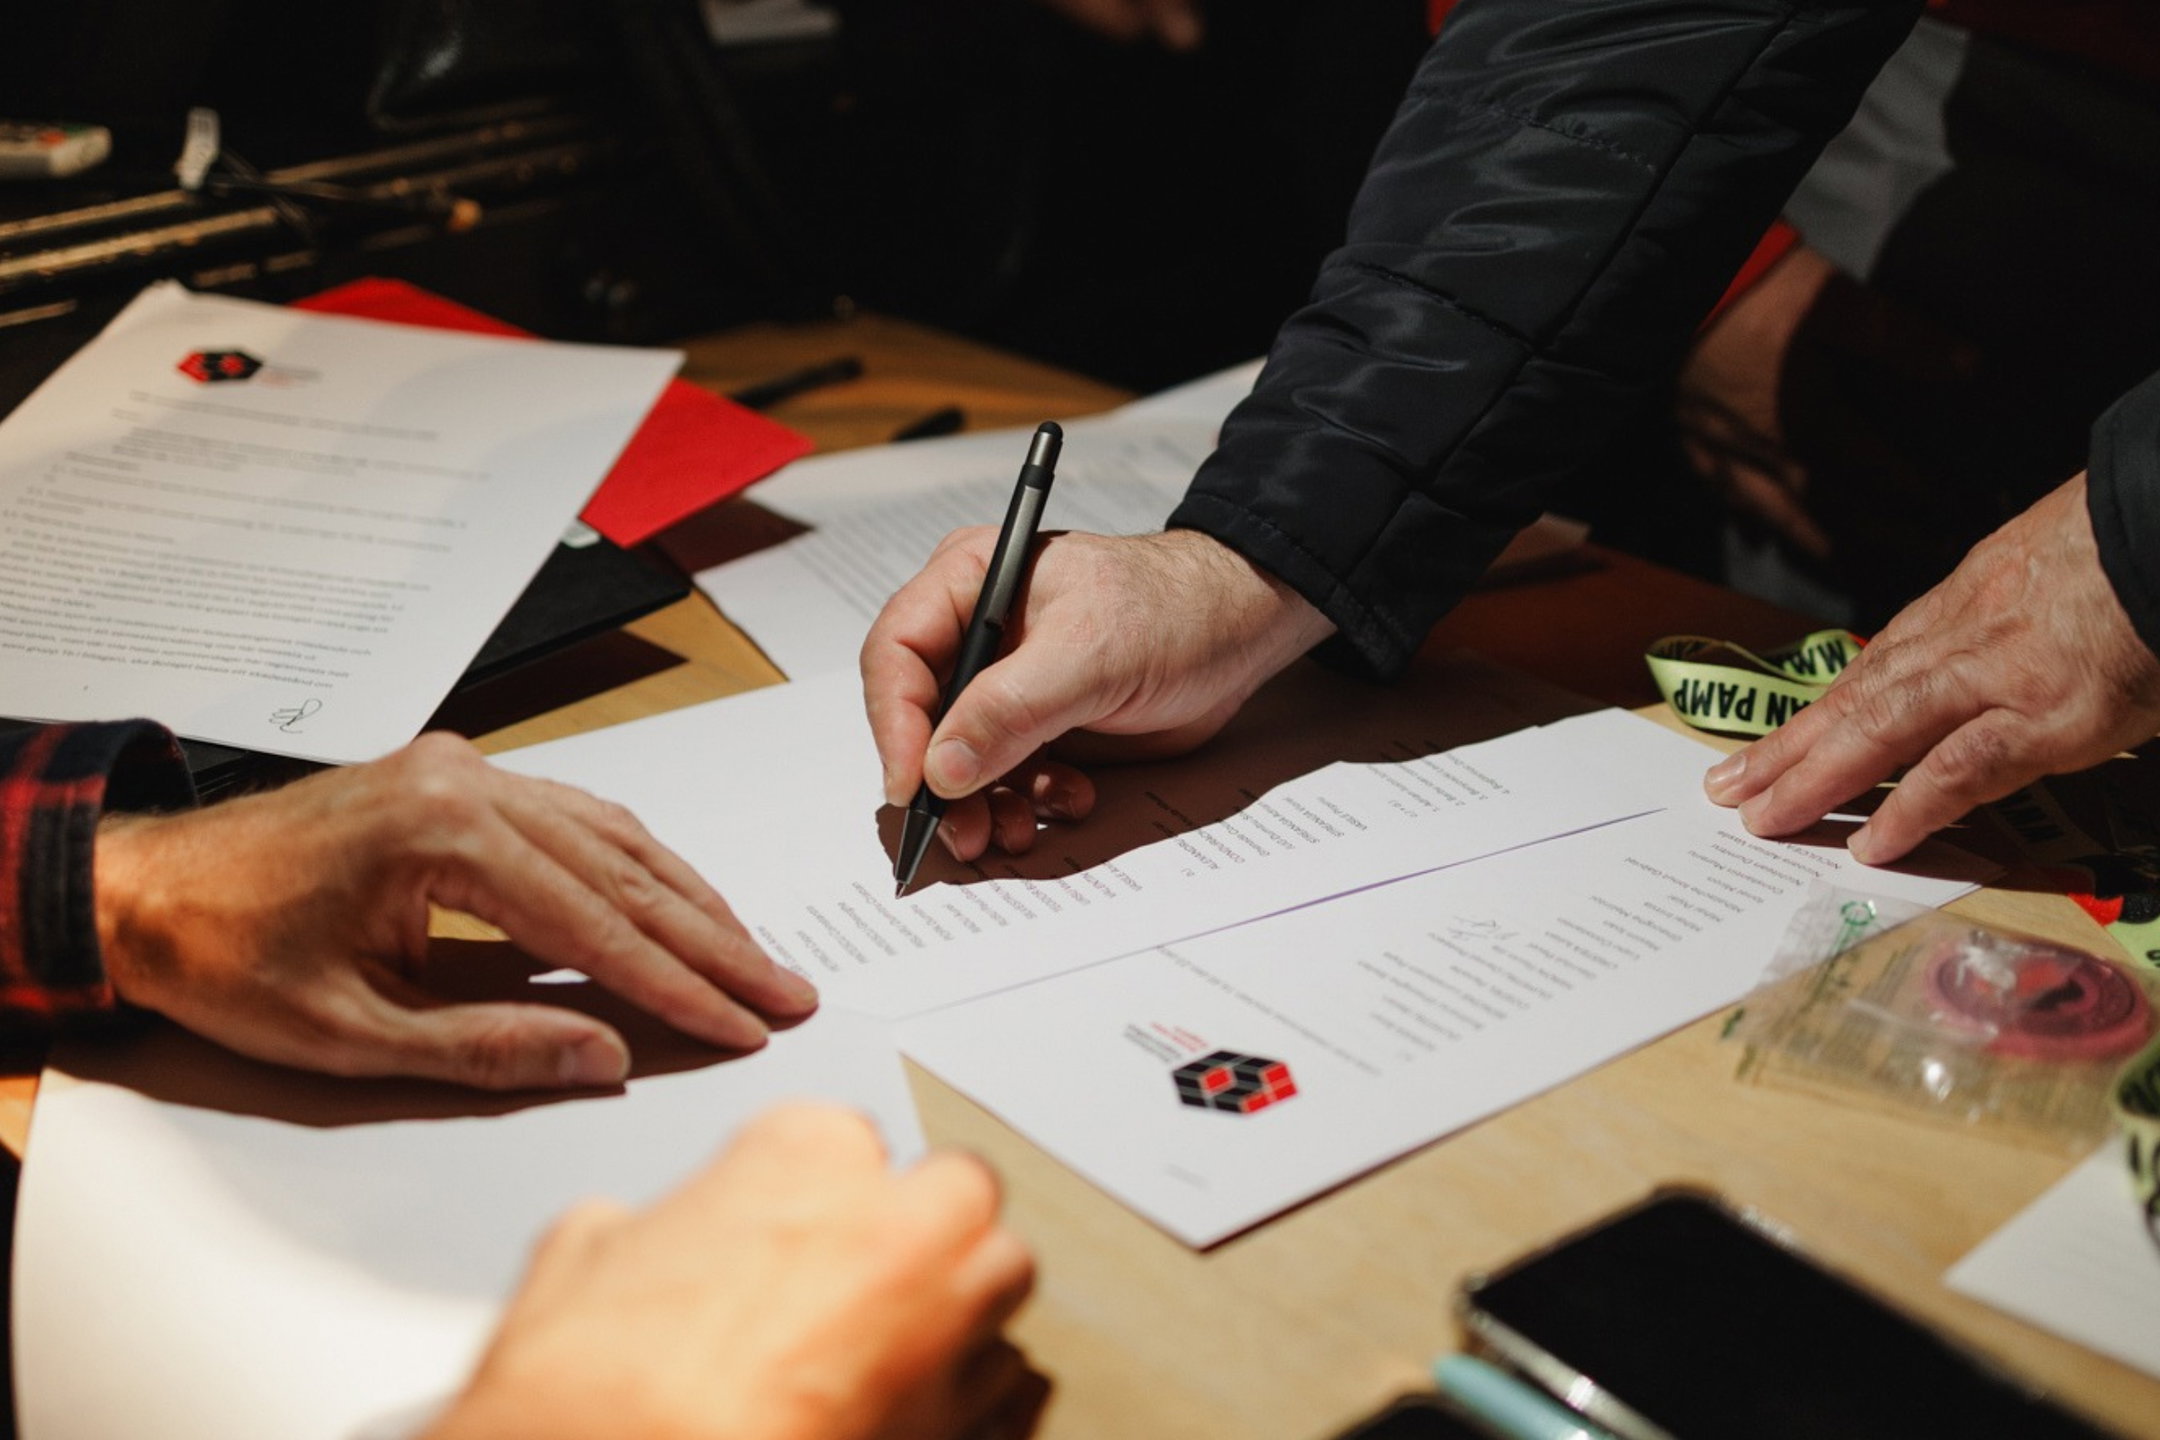
Den 25 oktober undertecknades det ”första svenska kollektivavtalet som skrivits för och av migrantarbetare.” Foto: Valeriia Eltarenko

Syndikalistiska bygg­arbetare röstade ja till historiskt avtal på Microsoft-bygget

Facket Solidariska byggare har tecknat ett kollektivavtal med ett av bolagen som bygger Microsofts serverhallar utanför Gävle. Bolaget, som betalat ut felaktiga löner, kommer även att betala ut 15 miljoner kronor i retroaktiva löner till arbetarna. 

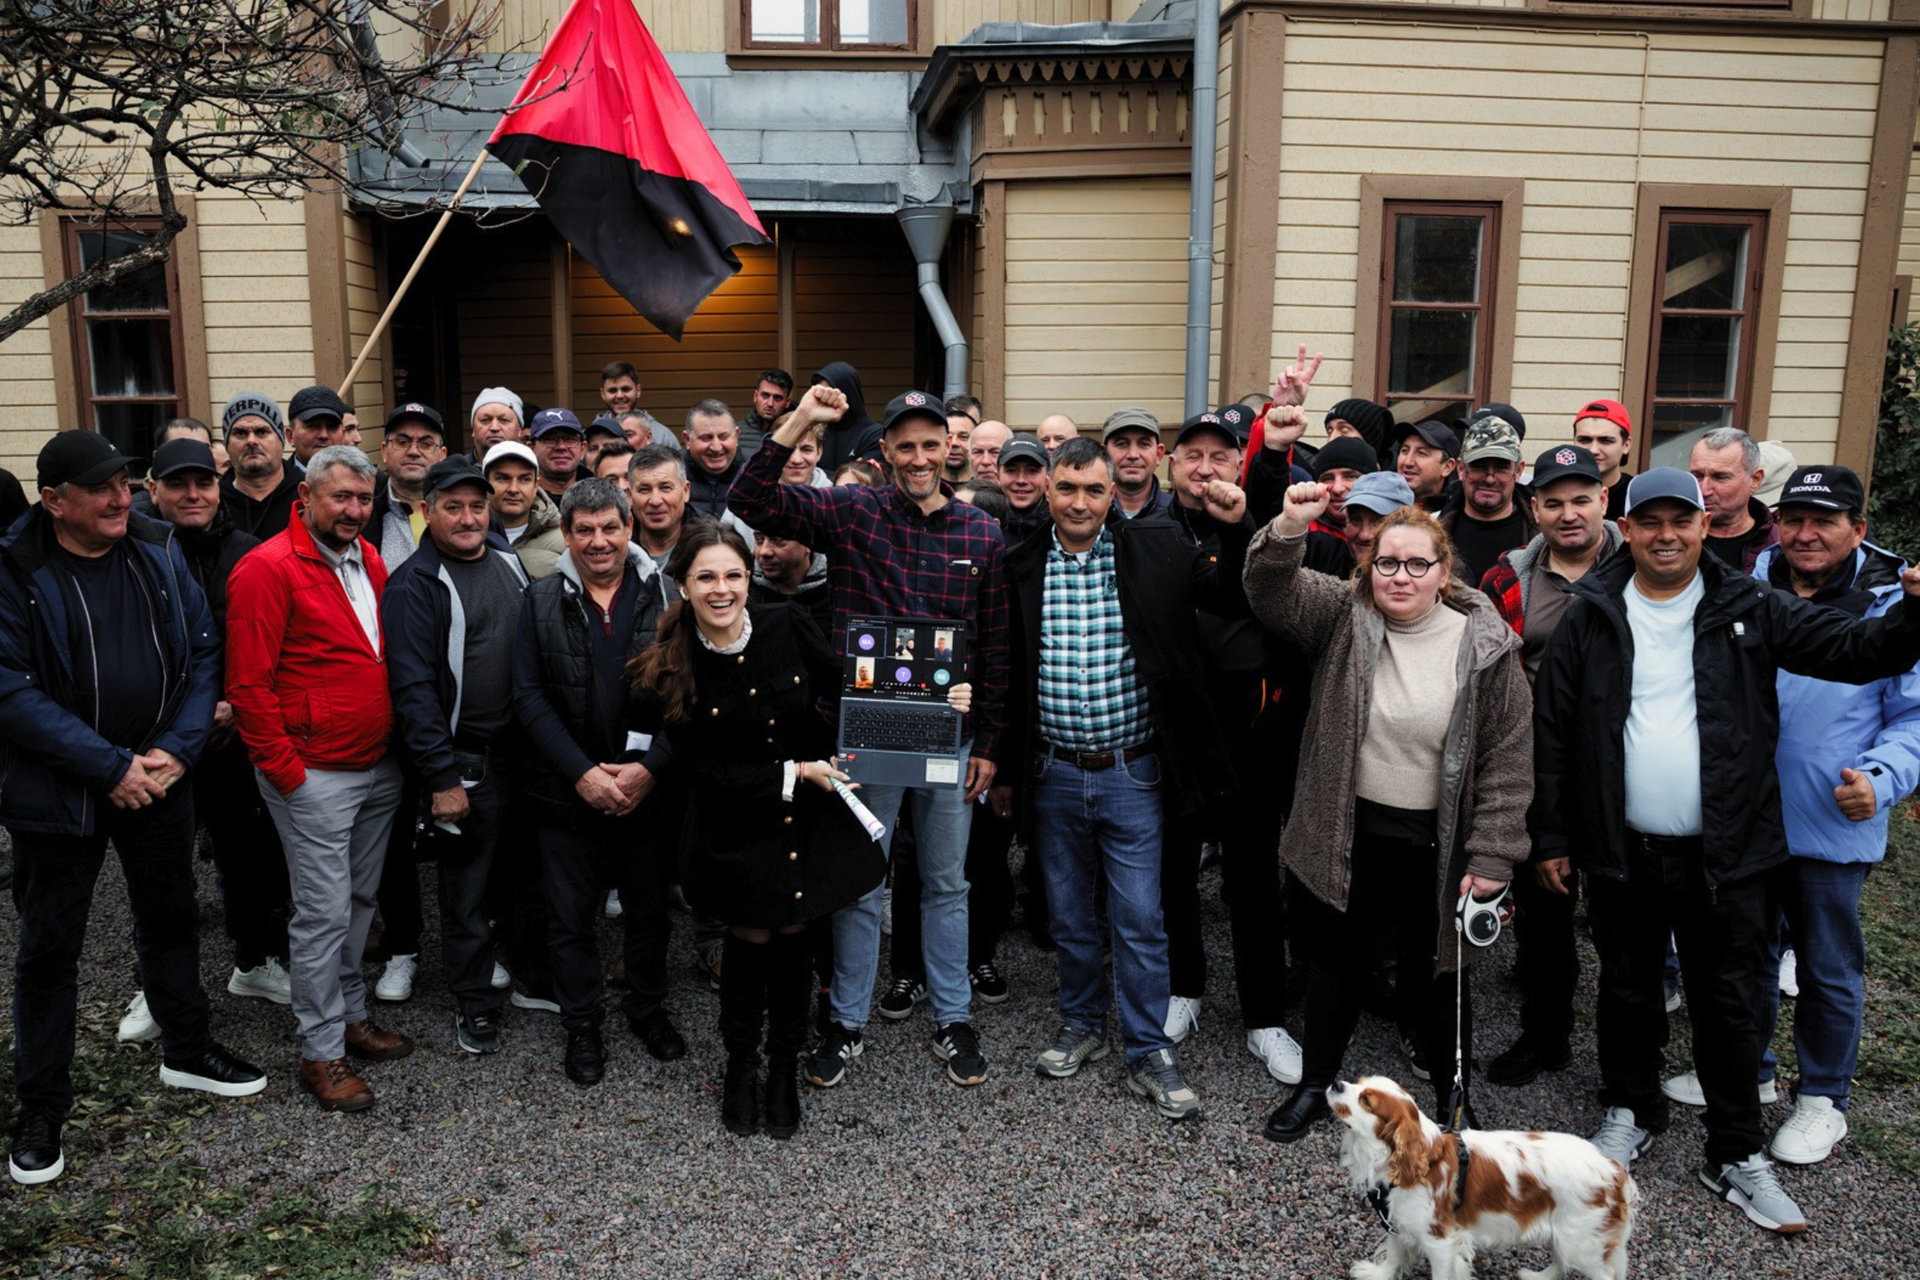
Söndagen den 25 oktober samlades omkring femtio byggarbetare på Joe Hill-gården i centrala Gävle. Under flera månaders tid har de, tillsammans med sitt fack Solidariska byggare, förhandlat med ett av bolagen – Benbau AB – som bygger Microsofts serverhallar utanför Gävle. Under helgen låg slutligen ett bud som inkluderade ett kollektivavtal på bordet, vilket fackets medlemmar fick möjlighet att rösta om. 

– Det blev ett enhälligt ja, säger Pelle Sunvisson, migrantorganisatör på SAC Syndikalisterna. 

Avtalet, det första för byggarbetare på arbetsplatsen, höjer lönerna till 260 kronor i timmen, vilket enligt Pelle Sunvisson ligger över branschens snittlön. Avtalet ger även rätt till en tidsbank som möjliggör längre perioder av ledighet i hemlandet. Under mötet på Joe Hill-gården valdes även sju egna skyddsombud. 

Avtalet inleds med orden: ”Följande kollektivavtal är det första svenska kollektivavtalet som skrivits för och av migrantarbetare. Avtalet utgår från de särskilda villkor som kommer av att arbeta i ett land och ha sin familj i ett annat. Det innebär bland annat att särskild vikt lagts vid möjligheten att få längre perioder av ledighet i hemlandet. Avtalet syftar inte till att ge samma villkor som svenska arbetare. Det syftar till att ge villkor som är minst lika bra.”

15 miljoner i uteblivna löner

Utöver kollektivavtalet antogs även ett bud om 15 miljoner kronor i uteblivna löner och skadestånd till arbetarna, detta efter att bolaget tidigare ertappats med felaktiga löneutbetalningar.

– Det gäller inte bara medlemmarna, utan alla anställda på bolaget kommer få ut rätt lön retroaktivt, säger Pelle Sunvisson. 

Medlemmar i Solidariska byggare efter att avtalet tecknats den 25 oktober 2026. Foto: Valeriia Eltarenko

Organiseringen på Microsofts byggen inleddes för ungefär ett halvår sedan. I mitten av april besökte Solidariska byggare serverhallsbygget i Stackbo, utanför Gävle. Syftet var att informera om fackliga rättigheter i Sverige och ta puls på intresset för organisering.

– Andra fack har inte lyckats organisera Microsoftarbetarna. Men eftersom vi har större erfarenhet av migrantorganisering är det värt ett försök även från oss, sa Philipp Galtsov, från Solidariska byggare, i samband med arbetsplatsbesöket i april. 

Under det halvår som gått sedan dess har mycket hänt. En driftsektion har bildats och nästan hundra av Benbaus anställda har gått med i Solidariska byggare. Totalt har företaget cirka 200 anställda, som nu omfattas av kollektivavtalet, på bygget.

Publicerad Uppdaterad
1 vecka sedan
Aleksey Makarov Säpo
På grund av Säpo nekas Aleksey Makarov från Malmö fortsätta sin kamp för ett fritt Ukraina. Foto: Vincent Haiges och Christine Olsson/TT

Malmö-anarkisten som stred mot Putin: Nu straffas han av Säpo

Han har stridit som frivillig mot Putins armé i Ukraina. Men Säpo ser den ryska oppositionsaktivisten och anarkisten Aleksey Makarov från Malmö som en säkerhetsrisk vilket gjort att han inte längre kan lämna Sverige. 

– Det är helt galet. Svenska myndigheter och Ryssland straffar mig för samma sak, nämligen att jag slagits för ett fritt Ukraina och mot den ryska imperialistiska staten, säger Aleksey Makarov till Arbetaren.

Aleksey Makarov kom till Sverige som kvotflykting redan 2011 och fick genast permanent uppehållstillstånd på grund av hotbilden mot honom hemma i Ryssland. 

Där hade han länge varit en del av oppositionen mot Putins våldsamma regim och var på grund av det efterlyst av myndigheterna. 

Nekas främlingspass

I Malmö startade han snabbt ett nytt liv där han bland annat fick jobb som tågvärd. Ett arbete han fortfarande har.

Efter den fullskaliga invasionen av Ukraina 2022 reste han dit för att ansluta sig som frivillig i försvaret mot de ryska styrkorna. Han deltog i flera uppmärksammade ukrainska offensiver och skadades svårt vid fronten. På grund av det tvingades Aleksey Makarov återvända till Skåne där han fortfarande bor. Men nyligen kom chocken.

Det var när han skulle ansöka om förnyat så kallat främlingspass, ett resedokument för den som inte kan ansöka om pass i sitt hemland, som Säpo slog larm till Migrationsverket.

”Säkerhetspolisen har i yttrande daterat den 6 februari 2026 förordat att din ansökan om resedokument bör avslås av säkerhetsskäl”, skriver Migrationsverket i sitt beslut.

Något Aleksey Makarov blev varse om under ett möte med Migrationsverket dit han kommit för att förnya sina resedokument. Utan dem är det i stort sett omöjligt för honom att lämna Sverige.

Efterlyst i Ryssland

I övrigt var det locket på från Säpo som inte gav någon som helst förklaring till varför de ser honom som en säkerhetsrisk.

– Jag fick inte ens bemöta anklagelserna. Visst har jag varit i Ukraina och slagits mot den ryska staten. Men på vilket vis gör det mig till ett hot mot Sveriges säkerhet. Jag tror snarare det handlar om politik och min vänsterorganisering och mitt utomparlamentariska arbete.

I Ryssland är han fortfarande efterlyst. Att återvända är förenat med direkt livsfara men att inte kunna lämna Sverige för att hälsa på vänner i andra europeiska länder gör att Aleksey Makarov känner sig ”livegen”.

– Jag kan inte resa någonstans eftersom jag saknar officiella handlingar som gör det möjligt att lämna landet. I praktiken tolkar jag det som att den svenska säkerhetstjänsten förbjuder mig att fortsätta min kamp mot den ryska staten.

Säpo, som bland annat fungerar som remissinstans till Migrationsverket, är fortfarande förtegna om varför de ser Aleksey Makarov som en säkerhetsrisk och säger till Arbetaren att de inte uttalar sig om enskilda ärenden. 

Publicerad Uppdaterad
2 veckor sedan
Bildmontage: Arbetarens chefredaktör Amalthea Frantz i förgrunden. LOs Veli-Pekka Säikkälä i bakgrunden
Amalthea Frantz, Arbetarens chefredaktör, om att LO:s avtalssekreterare uppger att man ”inte är mogna att ta fajten”. Foto: Martin Pahlmblad / TT /, Johan Apel Röstlund. Montage: Arbetaren

Amalthea Frantz:
Tiden är mogen – men inte LO

LO kommer inte driva krav på kortare arbetsvecka i denna avtalsrörelse. Heller. När, och hur, ska LO bli starka och kampvilliga igen?

Den senaste tiden har en hel del rubriker om STREJK stuckit ut i svenska medier. Många handlar förstås om protester och storstrejker i andra länder. Men vi har också haft exempelvis ”LO hotar med strejk för bättre pension” eller ”LO-förbund beredda att gå ut i strejk för sänkt arbetstid”. Eller varför inte ”IF Metall vägrar backa om arbetstiden”.

Frågan om att hinna med något mer än att bara slita på jobbet är livsviktig för många, även inom tjänstemannafacken.

”Vägra backa” från krav om kortare arbetstid

Bortom rubrikerna försvinner dock intrycket av kampanda snabbt. Att ”vägra backa” betydde i slutet av september, enligt Metalls avtalssekreterare: ”IF Metall har drivit kravet om kortare arbetstid i princip varje avtalsrörelse sedan 1995 och vi kommer att ställa krav om arbetstidsförkortning oavsett vad som händer”. 

Och denna vecka kom en av årets mest förutsägbara nyheter: LO-facken kommer inte gemensamt driva krav på kortare arbetsvecka i avtalsrörelsen 2027. Man uppger att man i stället ska fortsätta förhandla om att avsätta en del av löneutrymmet till kortad års- eller livsarbetstid, bland annat genom tidbanker.

Detta trots att LO:s egen kongress år 2024 beslutade att ”kraftfullt prioritera frågan kring kortare arbetstid, både via förhandlingar och lagstiftning”. Därför motsätter sig Transportarbetareförbundet det nya beskedet från LO-samordningen. Och det största LO-facket, Kommunal, är förstås besvikna. 

Bland dem finns exempelvis hårt arbetande undersköterskor och barnskötare. Att de är besvikna är självklart, men en hel del av dem är säkert ändå inte förvånade. Alla som följer olika fackföreningars arbete över tid vet att det i ungefär 99 fall av 100 aldrig blir något av LO:s tal om hård kamp, för att inte tala om strejk.

När ska LO bli kampvilliga igen?

LO drev ju, tillsammans med Socialdemokraterna, igenom det som brukar kallas antistrejklagen år 2019. Det talar de inte så gärna om. När LO själva svarar på kritik om varför de inte tar till strejkvapnet, brukar det låta ungefär: ”Styrkan ligger i att få igenom krav genom att bara hota – det är ett svaghetstecken att behöva strejka.” Men nu hörs inte ens det mantrat. I stället: Det är ”inte läge” för frågan om arbetstiden, LO är ”inte mogna att ta den fajten just nu när vi möter stenhårt motstånd från arbetsgivarna”, enligt LO:s avtalssekreterare Veli-Pekka Säikkälä.

Så när, och hur, ska LO bli starka och kampvilliga igen? Antingen måste deras medlemmar göra det omöjligt för ledningen att hela tiden backa för arbetsköparna. Många försöker, men det har inte gett större resultat på mycket länge. Eller så måste medlemmarna välja andra, kampvilliga fackföreningar – sådana som redan finns, eller starta nya. 

Andra strejker ljus i mörkret

Samtidigt sipprar arbetares missnöje ut på andra sätt – som det alltid gör. Mer och mer när samhället hårdnar. Och utan att vara godkänt av ledningen. 

Andra strejkrubriker från den senaste tiden är små ljus i mörkret: lärarlaget i Vaggeryd som sjukskrev sig i protest mot arbetsmiljön. Bussförarna i Skaraborg som gjorde samma sak i politisk protest.

Och den 30 oktober håller Seko Tunnelbanan manifestation i Stockholm, i solidaritet med den stora hamnarbetarstrejk som sker i minst 60 hamnar världen över.

Enda vägen framåt för arbetarrörelsen är att våga mer. Enligt arbetsköparna i Svenskt Näringsliv kommer det heller aldrig ”vara läge” för något.

Publicerad Uppdaterad
2 veckor sedan
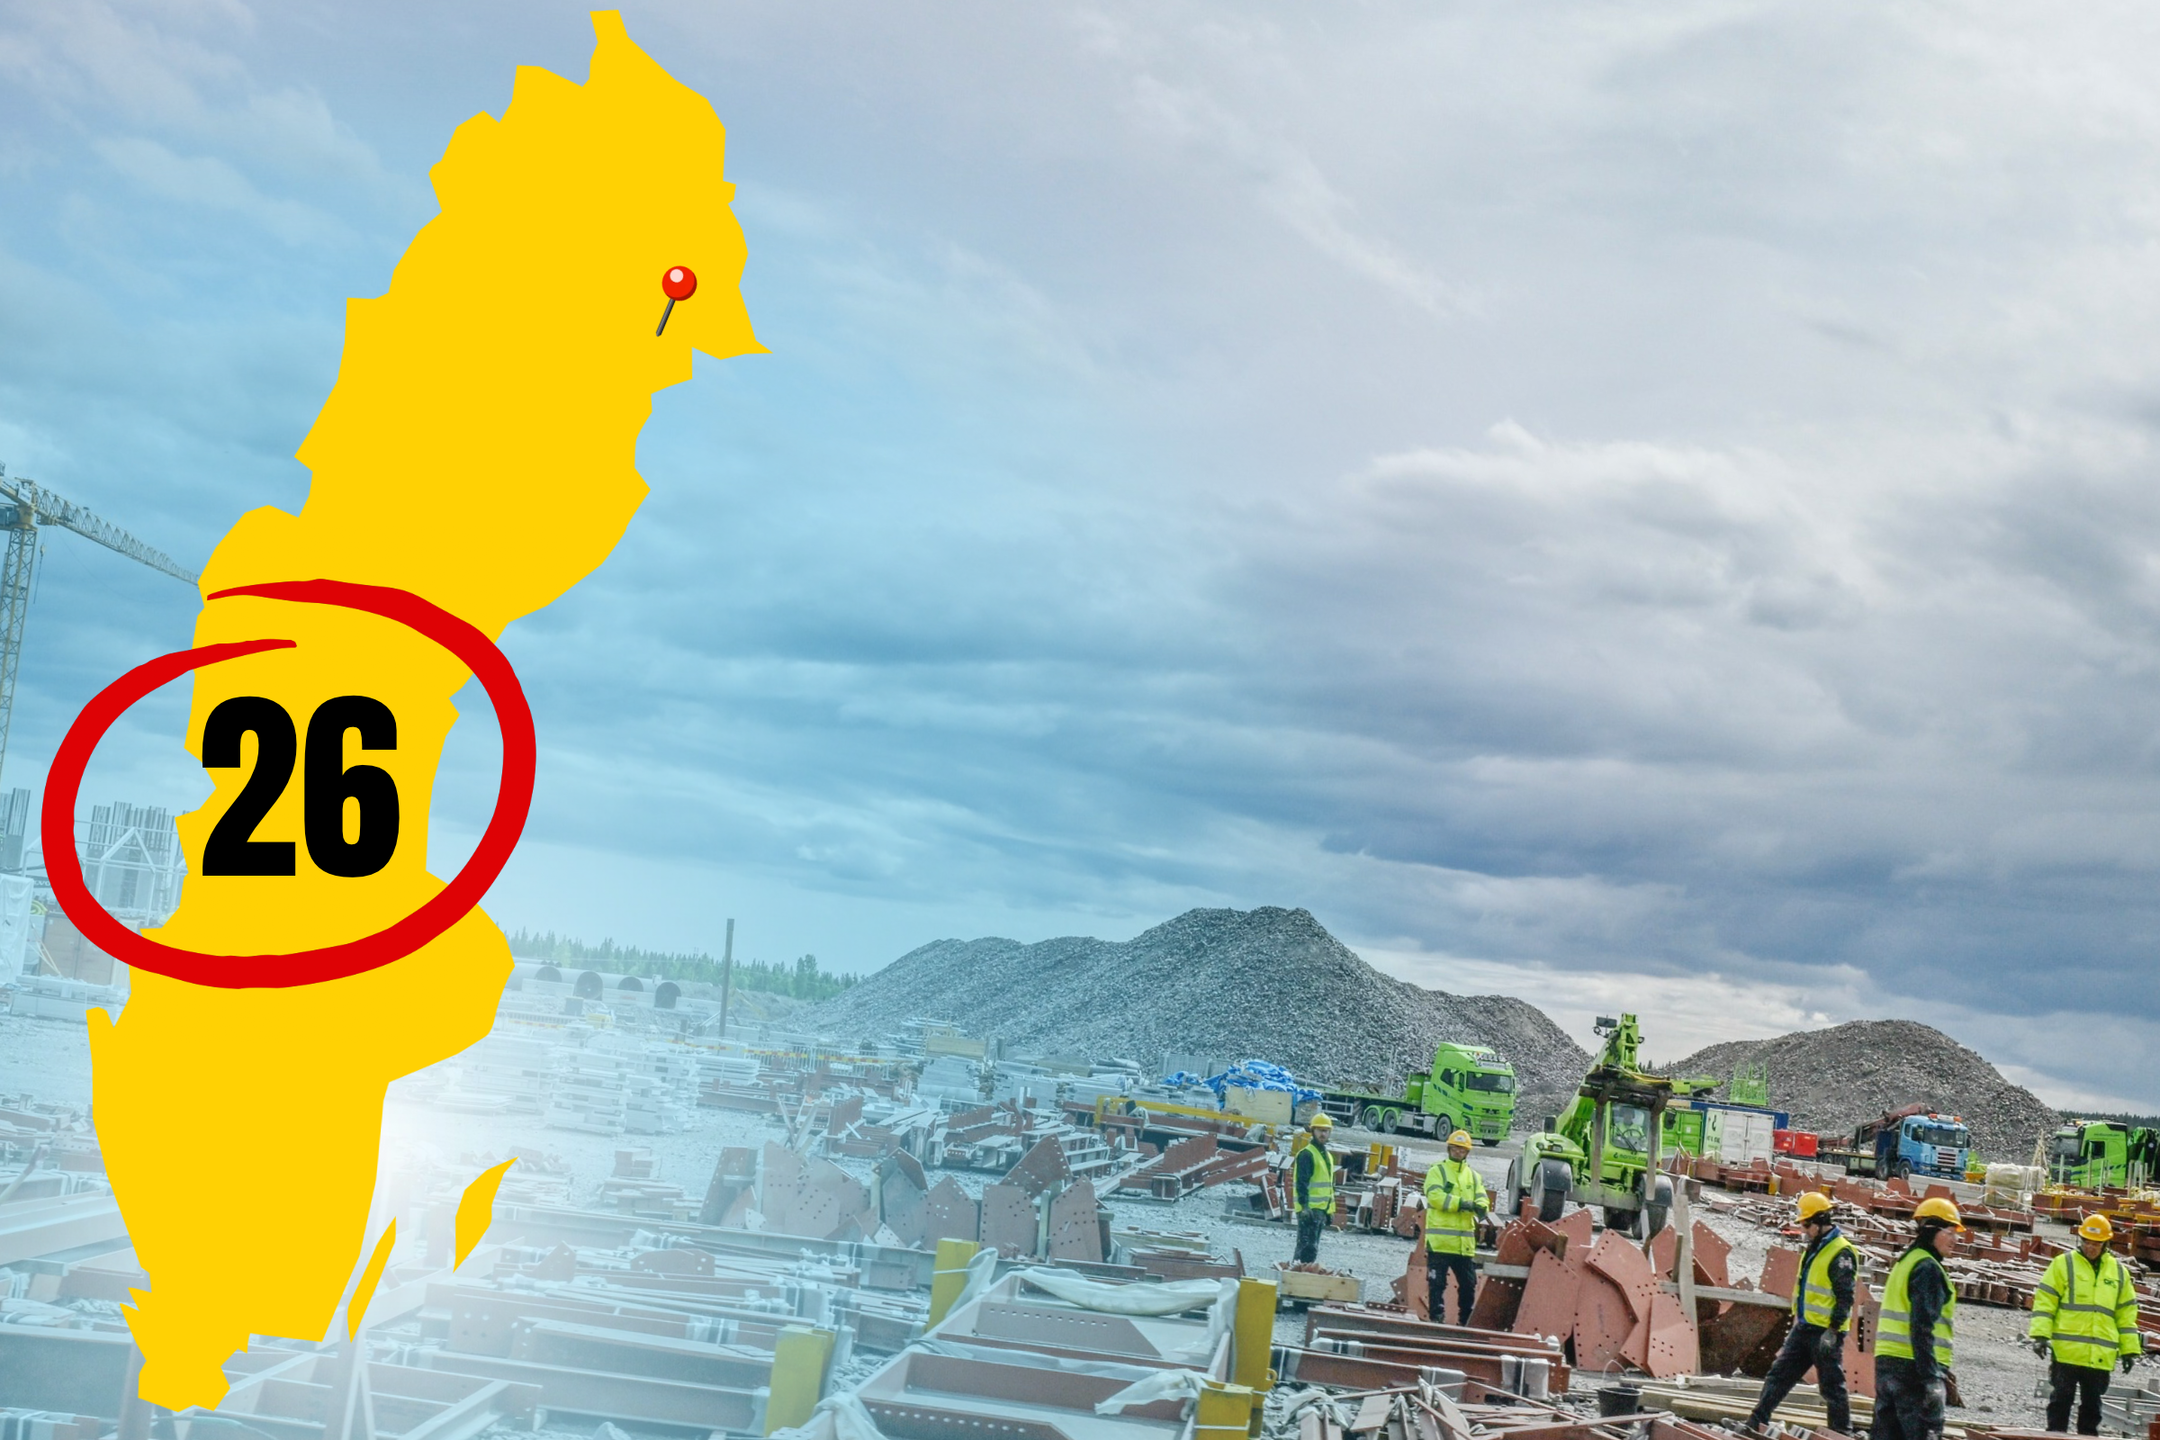
Dödsolycka på Stegra i Boden
Trots att mannen fördes till sjukhus avled han till följd av sina skador. Foto: Joakim Ståhl/TT

Man död efter olycka på Stegra i Boden

En man i 65-årsåldern har omkommit efter en arbetsplatsolycka på Stegras stålverksbygge i Boden. 

– Det är fruktansvärt och arbetsmiljön måste ses över, säger en anonym anställd till tidningen Dagens Arbete.

Det var vid lunchtid på onsdagen som mannen av oklar anledning föll från en plattform vid Stegras stålverksbygge. Mannen fördes till sjukhus med svåra skador och under torsdagen meddelade företaget att han omkommit.

Polisen utreder nu händelsen och ärendet leds av åklagare vid riksenheten för miljö- och arbetsmiljömål. 

Dödsolyckan var den tjugosjätte hittills i år på svenska arbetsplatser.

Publicerad Uppdaterad
2 veckor sedan
Genrebild från ett klassrum, stolar står på borden.
Ett lärarlag sjukskrev sig i protest mot hög arbetsbelastning Foto: Pontus Lundahl / TT

Vaggeryd: Lärarlag sjukskrev sig i protest

Under tisdagen sjukskrev sig ett helt arbetslag på Östra skolan i småländska Vaggeryd. Sjukskrivningarna ska ha skett i protest mot hög arbetsbelastning, rapporterar Värnamo Nyheter.

– Vi blev väldigt överraskade, nu måste vi lösa det här, säger barn- och utbildningschefen David Norrfjärd, till Jönköpingsposten.

Protesten berörde sju pedagoger och flera andra medarbetare. Ett 50-tal barn ska under tisdagen ha blivit utan ordinarie lärare. Bemanningen ska ha täckts upp med vikarier och befintlig personal.

Fackförbundet Sveriges lärare menar att det är upprepat våld mot elever och lärare på skolan som ligger bakom att en hel personalgrupp sjukskrev sig.

– Det är alarmerande, säger huvudskyddsombudet Andres Noor Ståhlnacke, till Jönköpingsposten.

Publicerad Uppdaterad
2 veckor sedan

Faktagenomgång av Stina Wollters ”story” på Instagram

Arbetaren har faktagranskat Stina Wollters påståenden från den 21 november 2023. Genomgången finns att läsa nedan.

Vad Stina Wollter skrev den 21 november 2023:

”Alltså jag vet inte hur det är med dig men undrar inte du hur mycket som behöver avslöjas för att media ska börja skriva lite mer symmetriskt om det som sker i Israel/Palestina? Att Israel systematiskt tagit organ och hud från dödade palestinier, att de förfalskat ’bevis’, att de ljugit om ”beheaded babies” och våldtäkt, att de dödat sina egna på festivalen från helikoptrar, att det var dom som grävde gångar under Alshifasjukhuset.

Att våldet dödandet och annekteringar av bostäder och mark eskalerat på Västbanken,  att tusentals barn är dödade, att över 10.000 civila är dödade, att Gaza jämnas med marken till oigenkännlighet, att ställen som ska vara skyddade enligt krigslagar bombas, att israels regelbundna dödsraider, tortyr och terror, ockupation apartheid och kontroll av palestinierna är olaglig vet vi redan.”

Faktakoll av det Stina Wollter skrev:

Att Israel systematiskt tagit organ och hud från dödade palestinier 

Att patologer på det israeliska Abu Kabir-institutet har tagit organ från palestinska kroppar har varit känt länge och bekräftades år 2009 då en intervju med institutets tidigare chef Dr Yehuda Hiss (genomförd redan år 2000) sändes. Huruvida agerandet har varit ”systematiskt” eller ej är inte klarlagt. Det här är en praxis som enligt israeliska militären upphörde på 1990-talet. Dessa uppgifter har också publicerats av bland andra Sveriges radio och SVT. 

År 2009 publicerade Aftonbladet en kulturdebattartikel om israeliska organstölder. Publiceringen ledde till massiv debatt och närmast diplomatisk kris mellan Sverige och Israel. Samma år publicerades alltså i en tv-dokumentär en intervju (genomförd redan år 2000) med Dr Yehuda Hiss, tidigare chef på Abu Kabir-institutet nära Tel Aviv. 

Intervjun refereras i en artikel i The Guardian den 21 december 2009. Där beskriver tidningen också att den israeliska militären bekräftar att man tagit organ från döda palestinier utan deras familjers samtycke. Man har också tagit organ från andra än palestinier, bland annat israeliska soldater. Det har handlat om hud, hornhinnor, hjärtklaffar och ben.

Det här en praxis som enligt Israel upphörde på 1990-talet. Samma uppgifter har publicerats även av andra stora internationella medier, liksom Sveriges Radio, SVT, m.fl.

I den uppmärksammade kulturdebattartikeln i Aftonbladet – som Stina Wollter också har delat på Instagram – skriver journalisten Donald Boström att det finns ”starka misstankar” hos palestinier ”att deras unga män har fångats in, och som i Kina och Pakistan ofrivilligt fått agera organreserv innan de dödats.” Han skriver att detta är ”en mycket allvarlig misstanke” som har tillräckligt många frågetecken för att leda till utredning hos internationella domstolen ICJ. Det finns inga belägg för att palestinier har dödats i syfte att organen skulle kunna stjälas. I den uppmärksammade granskningen i Aftonbladet – som Stina Wollter också ska ha delat på Instagram – ställs frågor om det också förekom att palestinier dödades för att organen skulle kunna stjälas. Det finns inga belägg för att så skulle ha skett.

I artikeln i Aftonbladet vävs ovanstående resonemang ihop med skrivningar om en korruptionshärva i New Jersey, där ”rabbiner, folkvalda och betrodda tjänstemän” i åratal hade ”sysslat med pengatvätt och illegal organhandel” trots att det helt saknades kopplingar mellan företeelserna. Kritiker menade att Boströms text innehöll ”insinuationer (…) om att staten Israel rövade bort och mördade palestinier i syfte att stjäla deras organ och antydningar om att detta gjordes i maskopi med judar eller rabbiner i USA.”

Att de förfalskat bevis, att de ljugit om ”beheaded babies”

Uppgifter om halshuggna offer och barn spreds över hela världen under de första dagarna efter attackerna den 7 oktober 2023, specifikt spreds en uppgift om ”40 halshuggna bebisar”. Denna uppgift är falsk.

Uppgifterna spreds bland annat av företrädare för den israeliska militären, IDF. Den 12 oktober fick CNN svar från IDF att de inte kunde verifiera uppgifterna – då var nyheten redan så spridd att den i princip gjorts till en sanning. 

Det finns andra tidiga exempel på när israeliska militären har ljugit om faktiska omständigheter. Ett sådant: Den 13 oktober 2023 träffades en civil konvoj av ett israeliskt flyganfall, vilket dödade 70 personer och skadade minst 200. Konvojen gick på en rutt som Israel identifierat som ”säker”. Den israeliska militären förnekade att den attackerat konvojen. Amnesty International verifierade dock videor av attacken och drog slutsatsen att den var resultatet av en flygattack.

Också efter Stina Wollters inlägg har Israel kommit med felaktiga uppgifter. Ett exempel: en ”Hamas-kamera” angavs som skäl till att en del av ett sjukhus, där journalister var samlade, attackerades vid fyra tillfällen direkt efter varandra. Detta visade sig vara falska uppgifter.

Att de ljugit om våldtäkt

FN:s högkommissarie för mänskliga rättigheter, OHCHR, har i en rapport konstaterat ett mönster av sexuellt våld under attackerna den 7 oktober 2023. Man har också konstaterat att vissa uppgifter om sexuellt våld som har spridits, har varit ”falska, felaktiga eller motsägelsefulla i förhållande till andra bevis eller uttalanden.”

Utdrag ur rapporten:

”När det gäller våldtäkt har kommissionen tagit del av öppna källor som uppger att israeliska civila utsattes för våldtäkt och andra former av sexuellt våld på olika platser i södra Israel den 7 oktober. Kommissionen har granskat vittnesmål som journalister och israelisk polis har samlat in om våldtäkt, men har inte kunnat oberoende verifiera dessa anklagelser på grund av bristande tillgång till offer, vittnen och brottsplatser samt israeliska myndigheters hindrande av utredningen. Kommissionen kunde inte granska den oredigerade versionen av dessa vittnesmål. Av samma skäl kunde kommissionen inte heller verifiera rapporter om sexualiserad tortyr och könsstympning.”

(…)

”Dessutom fann kommissionen att vissa specifika anklagelser var falska, felaktiga eller motsägelsefulla i förhållande till andra bevis eller uttalanden och bortsåg från dessa i sin bedömning.”

I tidningen Haaretz framgår att höga företräde för Israel vid flera tillfällen har upprepat att ”Hamas-terroristerna fått uttryckliga order” om att våldta sina offer. 

”Sexbrotten var planerade i förväg”, hävdade Israels FN-ambassadör Gilad Erdan i december, enligt Haaretz, som i sin undersökning konstaterar att det saknas bevis för att ”terroristerna från Hamas eller andra organisationer fick explicita order att utföra våldtäkt.”

Att de dödat sina egna på festivalen från helikoptrar

Stina Wollter följer vid den här tiden israelisk och internationell media noga och flera av hennes påståenden tycks baseras direkt på artiklar som publicerats kort före inlägget. Enligt tidningen Haaretz granskning från den 19 november 2023, två dagar före hennes story, har IDF-helikoptrar som siktat på angripare från Hamas på Nova-festivalen, av misstag också skjutit festivalbesökare. Att det här har kommit fram i en israelisk polisutredning, har tidningen fått bekräftat av en källa inom polisen (den 18 november 2023). (”According to a police source, the investigation also indicates that an IDF combat helicopter that arrived to the scene and fired at terrorists there apparently also hit some festival participants.”)

Det är numera klarlagt att israeliska styrkor dödade sina egna medborgare i samband med attackerna den 7 oktober, bland annat genom helikoptereld. Det står också klart att det så kallade Hannibaldirektivet gavs vid attackerna. Direktivet innebär att militären till varje pris ska undvika att de egna tas som gisslan, även om risken är att man skjuter sina egna. Att Hannibaldirektivet gavs på flera platser vid attackerna bekräftades i juni förra året av Yoav Gallant, försvarsminister i Israel vid attackerna och numera internationellt efterlyst för brott mot mänskligheten.

Att det var de som grävde gångar under Alshifasjukhuset

Israels före detta premiärminister Ehud Barak sade i en intervju i CNN den 20 november 2023 att Israel hade byggt några av bunkrarna under Al Shifa-sjukhuset i Gaza. Uttalandet kom i samband med att israeliska styrkor uppgivit att de hittat en 55 meter lång ”terroristtunnel” som Hamas hade använt som kommandopost.

Frilansjournalisten Isabella Harbrecht har tidigare gjort en granskning i tre delar som finns här:
Del 1.
Del 2.
Del 3.

Dessutom i en essä i Gad World, finns här.

Också Viktor Pressfeldt, frilansande journalist och doktor i historia, har granskat påståendena, på X. 

Här kan du läsa Arbetarens intervju med Stina Wollter.

Publicerad Uppdaterad
2 veckor sedan
Martin Vårdstedt programchef Svt.
SVT:s programchef Martin Vårdstedt. Foto: Eva Edsjö/SVT

Så svarar SVT:s Martin Vårdstedt

Nedan följer samtliga frågor till och svar från SVT:s programchef Martin Vårdstedt, med anledning av att SVT stoppade programmet Naken med Stina Wollter 2024.

Hur kommer det sig att ni ändrade er och valde att lyfta programmet Naken med Stina Wollter ur tablån? Om jag har förstått det rätt, inleddes inspelningarna efter den inledande medieuppmärksamheten.

”Frågor som rör Israel och Palestina hör till de mest komplexa och känsloladdade i vår tid. Samtalsklimatet är starkt polariseratoch gränserna otydliga mellan legitim kritik av Israel och uttryck som kan uppfattas som antisemitiska.   

Vi är medvetna om att det finns olika definitioner av antisemitism och att bedömningarna kan skilja sig åt mellan olika personer och organisationer. Det är bra och viktigt att du belyser det.

I det här fallet handlade vår bedömning om det sammanhang som uppstod runt ett program som ännu inte nått publiken, där fokus riskerade att förskjutas från innehållet till en konfliktfylld debatt. Det var ett skäl i sig till att programmet lyftes ur tablån.  

När det gäller dina konkreta frågor har jag som avdelningschef och ansvarig för serien följande perspektiv: Det stämmer att inspelningen påbörjades efter den inledande medieuppmärksamheten, men efter att vi också samtalat om det ansvar som medverkan i SVT innebär.  

Förändringen i inställning kom efter en specifik postning i sociala medier från Stina Wollter, en vidareförmedling av ett inlägg som gjordes efter att programmet var färdigställt, men innan det var sänt. Många gjorde bedömningen att inlägget var tydligt färgat av antisemitiska troper. Detta blev också SVT:s hållning i frågan efter en samlad bedömning – jag kan inte gå in på exakt vilka källor, men det var åtskilliga och frågan bereddes under lång tid.   

För egen del har jag hela tiden varit övertygad om att Stina Wollter inte själv har dessa åsikter – hon har tvärtom arbetat hela sitt liv för inkludering och allas lika värde. Men med många följare kommer ett ansvar att även se detaljerna, källgranska och hålla koll på vad och hur man sprider material. I alla fall om man vill kunna företräda en tv-serie på SVT.  

Det var tragiskt att behöva konstatera att postningen blev så spridd och gav upphov till en så inflammerad debatt av så stor omfattning att en publicering av serien blev hårt ifrågasatt – en serie som handlade om helt andra saker, om konst och kroppsideal. I den situation som rådde där och då, oktober 2024, i ett redan mycket ansträngt offentligt samtal, gjorde vi bedömningen att det mest ansvarsfulla var att inte publicera serien som planerat.”

Det här har haft stora konsekvenser för Stina Wollter personligen. Hur ser du på ert ansvar som uppdragsgivare gentemot henne – har ni fullgjort ert ansvar? 

”Jag vill hävda att vi tagit ansvar, med samtal och möten.”

Kritiker menar att det handlade om ett drev som var ägnat att tysta personer som varit kritiska mot Israels folkrättsvidriga agerande mot den palestinska civilbefolkningen. Att SVT valde att ändra sitt beslut kan, menar vissa, ha lett till att andra offentliga personer har valt att vara tysta. Finns det fog för självkritik här, borde ni ha agerat annorlunda?

”Vi reflekterar ständigt kring våra publicistiska beslut. Om just det här var rätt beslut råder det självklart olika meningar om. Som SVT:s programdirektör Eva Beckman skrev, vi vill göra ’så rätt det går i en svårnavigerad publicistisk fråga’.”

Här kan du läsa intervjun med Stina Wollter.

Publicerad Uppdaterad