När Tage Erlander i en tv-debatt inför kommunalvalet 1966 fick frågan vilket råd han skulle ge ett ungt par som ville ha en bostad i Stockholm gav han ett svar som skulle gå till historien:
– De får ställa sig i bostadskön.
Programledaren Lars Orup konstaterade att en normal kötid för en lägenhet i Stockholm var tio år. Erlander var svarslös, Socialdemokraterna rasade i opinionen och kort därefter lanserades det så kallade ”miljonprogrammet” – beslutet att bygga 100 000 lägenheter om året i tio år.
Redan trettio år tidigare hade Alva och Gunnar Myrdal i sin bok Kris i befolkningsfrågan varnat för att trångboddhet och bostadsbrist ledde till sjunkande nativitet. Efter andra världskriget vidtogs flera åtgärder för att öka byggandet, vilka också gav resultat. Men trots att nästan en miljon bostäder byggdes mellan 1945 och 1960 förblev bristen stor. det märktes särskilt i Stockholm, där över 100 000 personer stod i bostadskö när den berömda utfrågningen av Tage Erlander sändes i tv. Det dröjde dock inte länge förrän bristen började övergå i ett överskott. På flera håll i landet stod lägenheter tomma och i Stockholm fanns till och med planer på att lägga ner bostadskön. Ändå förblev byggtakten hög under många år.
Först efter den stora fastighetsbubblan i början på 90-talet kollapsade byggandet.
Idag har bostadsbristen återigen blivit politiskt sprängstoff, och den är inte längre enbart ett storstadsproblem. Över 250 av landets 290 kommuner uppger idag att de har allmän bostadsbrist – en fördubbling på bara fem år. [47] Enligt Boverket behövs 700 000 nya bostäder fram till år 2025, och enligt Hyresgästföreningen saknar över 300 000 unga vuxna en egen bostad. Flera kommuner har vägrat att ta emot flyktingar med hänvisning till att det inte finns några lediga bostäder.
Flera kommuner har vägrat att ta emot flyktingar med hänvisning till att det inte finns några lediga bostäder.
När det råder akut kris blir också förslagen på lösningar allt mer drastiska. Ena dagen är marknadshyror lösningen på alla problem. Nästa dag behöver vi ett nytt miljonprogram. Tredje dagen är det byggnormer och medborgarinflytande och annat ”krångel” som måste bort för att bostadsbyggandet ska öka. Fjärde dagen måste vi satsa på ”social housing” – billiga lägenheter med låg standard som öronmärks för hushåll med låga inkomster.
Den akuta bostadsbristen ger också en enkel förklaring till de skenande bostadspriserna. Oavsett var i landet vi befinner oss är förklaringen densamma: priserna går upp för att efterfrågan överstiger utbudet. Argumenten anpassas också efter den senaste statistiken. När Svensk Fastighetsförmedling i september 2016 redovisade bostadsrättsprisernas utveckling i hela landet förklarade mäklarbolagets vd Tanja Ilic att de senaste årens breda uppgång beror på ”en enorm brist på bostäder där folk faktiskt vill bo.” [48] Medan prisökningarna för några år sedan förklarades med allmän bostadsbrist i snabbväxande städer så förklaras uppgången idag alltså med en brist på en specifik typ av bostäder som efterfrågas av många, nämligen bostadsrätter i centrala lägen. Och utbudet av sådana kommer ju per definition alltid att vara begränsat. Men är underskott på bostäder egentligen den viktigaste förklaringen till stigande priser?
Kris i bostadsfrågan
En kväll i november 2014 slog hoppfulla bostadssökande läger på en gata i centrala Norrköping. Dagen efter skulle Svensk Fastighetsförmedling öppna försäljningen av nyproduceradebostadsrätter i stadsdelen Klockaretorpet. Det var fasta priser och först till kvarn som gällde, och ingressen i lokaltidningen var given: ”Bostadsbristen i Norrköping skapar kö på Drottninggatan”. [49]
Men var det verkligen akut bostadsbrist som fick desperata norrköpingsbor att tillbringa natten på trottoaren i höstrusket för att köpa en lägenhet? När jag ringde till Svensk Fastighetsförmedling några dagar efter säljpremiären möttes jag av ett något överraskande besked: fortfarande fanns åtta trerummare kvar att köpa i samma nybygge till samma fasta pris, 1,3 miljoner. Det var bara att välja och vraka: vill du ha balkong eller uteplats?
När bilder på tältköer utanför mäklarkontor sprids i sociala medier som illustration av bostadsbristen är den verkliga anledningen oftast att byggherrar satt lockpriser på några särskilt attraktiva lägenheter för att skapa hajp inför säljstarten. Det är ett smart marknadsföringsknep, men har ganska lite med bostadsbrist att göra. När det gäller bostadsmarknaden får dock vanlig källkritik ofta stryka på foten.
Kan bostadsbrist förklara varför villapriserna mellan 2001 och 2010 ökade mer i Mora eller Mönsterås, som hade nästan obefintlig eller negativ befolkningstillväxt, än i Stockholm? [50]
Är det bostadsbrist som förklarar att priserna på bostadsrätter fördubblats i kommuner som Boden, Skellefteå, Motala och Falun de senaste fem åren [51] och att de stigit mer än 50 procent i över hälften av landets kommuner?
Låt oss titta närmare på situationen i Stockholm, där bostadsbristen är som mest akut. Vid millennieskiftet stod 70 000 personer i Stockholms stads bostadskö. Femton år senare var det över 500 000. Det är fem gånger fler bostadssökande än på Erlanders tid, och en halv miljon bostadssökande tyder så klart på en akut bostadsbrist. Men siffran bör tas med en nypa salt. Under de senaste tio åren har antalet nyanmälda varit ungefär dubbelt så högt som befolkningsökningen i hela Stockholms län, samtidigt som det byggts tiotusentals bostäder i länet.
Den explosiva ökningen måste alltså delvis ha andra skäl än att befolkningen ökat snabbare än antalet bostäder. En förklaring är att lägenheter sedan slutet av 90-talet förmedlas uteslutande baserat på kötid utan hänsyn till behov, vilket gjort det mer intressant för personer som redan har en bostad att stå kvar i kön. Den som har ett boende kan ha flera skäl att vilja stå kvar, inte minst för att man inte är nöjd med sitt nuvarande boende eller räknar med att få andra behov i framtiden. Den som har ett förstahandskontrakt i nyproduktion kanske hoppas på att få en äldre och betydligt billigare lägenhet i framtiden. Och även för dem som bor i bostadsrätt är det rationellt att stå kvar i kön. I framtiden har de – åtminstone i teorin – möjligheten att omvandla sin kötid till en hyresrätt och sälja den gamla bostaden med vinst.
Enligt Bostadsförmedlingens egna undersökningar har en stor majoritet av de sökande redan ett ordnat boende, och runt en tredjedel ser platsen i kön främst som en försäkring för framtiden. [52] Nästan 80 procent av de köande bor i bostadsrätt, villa eller hyreslägenhet med förstahandskontrakt. Resten bor i studentlägenhet, som inneboende eller med andrahandskontrakt.
Men även de som bor i andrahandskontrakt bor ju faktiskt i en existerande bostad. Deras situation beror inte nödvändigtvis på ett underskott av bostäder, utan snarare på en skev fördelning av de bostäder som finns.
Även om antalet personer i bostadskön inte säger så mycket om bostadsbristens omfattning, så kvarstår det faktum att den genomsnittliga kötiden till en lägenhet i Stockholms stad har mer än fördubblats sedan millennieskiftet. Idag får man i snitt vänta ungefär tio år på en lägenhet. Det beror dock inte bara på att befolkningen ökat snabbare än antalet bostäder, utan lika mycket på att utbudet av hyreslägenheter minskat rejält.
Mellan år 2000 och 2015 ombildades 120 000 hyresrätter i Stockholms län till bostadsrätter, samtidigt som det bara byggdes knappt 40 000 nya. [53] Mer än var fjärde hyresrätt har försvunnit. Därför har också antalet förmedlade vanliga hyresrätter minskat rejält de senaste tio åren, efter att ha ökat något i början av 2000-talet. [54] Möjligheten att tjäna en hacka på en framtida ombildning och hyra ut en lägenhet till överpris på andrahandsmarknaden har också gjort det mer attraktivt att klamra sig fast vid förstahandskontrakt till lägenheter som man själv inte bor i.
De långa kötiderna till trots finns avgörande skillnader mellan dagens situation och 1960-talets. En sådan är att den allmänna boendestandarden tack vare det omfattande byggandet under tidigare decennier förblivit historiskt hög. Bostadsbrist och trångboddhet har hittills inte lett till någon oro för sjunkande fertilitet – tvärtom upplever Stockholm sedan flera år en babyboom. Boendestandarden förblir historiskt hög, och boendetätheten har bara ökat marginellt.
Medan bostadsytan per person minskat i områden med lägre inkomster har den ökat rejält i mer välbeställda områden.
Faktum är att den totala bostadsytan i Stockholms län växte nästan exakt lika snabbt som befolkningen under perioden 1997 till 2009. Men medan bostadsytan per person minskat i områden med lägre inkomster har den ökat rejält i mer välbeställda områden. Det beror både på att nyproduktionen främst består av rymliga bostäder för de med högst inkomster, och på att ”många hushåll bor kvar i lägenheter och småhus som egentligen är onödigt stora”, som Stockholms handelskammare påpekat i en rapport. [55]
En annan avgörande skillnad är att det idag finns en stor marknad för bostadsrätter. Om Erlander hade intervjuats idag hade hans råd till det bostadslösa paret knappast varit att vända sig till bostadsförmedlingen. Snarare hade han uppmanat dem att vända sig till närmaste bank. Men det skapar i sin tur nya problem, som den tidigare bostadsministern Mats Odell fick erfara när han gav unga bostadsköpare rådet att ta hjälp av föräldrarna för att köpa en lägenhet, och fick löpa gatlopp i medierna för det.
Möjligheten att låna till en bostad är ingen tröst för alla med låga inkomster eller otrygga anställningar. De kan varken få lån eller få tag på ett förstahandskontrakt. I takt med att priserna stiger blir bostadsmarknaden allt mer svårtillgänglig även för den med fast jobb och en normal inkomst.
Förklaringar till prisboomen
Extrem bostadsbrist har länge varit ett viktigt argument för de som förnekar att de skenande priserna utgör en bubbla. Men att bostadsbristen skulle vara mycket värre i Stockholm – eller för den delen Falun och Borås – än i San Fransisco, London eller andra storstäder som drabbats av kraftiga fall i bostadspriserna de senaste åren framstår som ganska långsökt.
Att så många accepterar bostadsbristen som orsak till prisboomen beror nog delvis på att det är en förklaring som är lätt att förstå. Men kanske gör den det också lättare att sova gott om natten trots miljonskulder till banken. Om en halv miljon stockholmare söker bostad samtidigt som det ”saknas” 700 000 bostäder i hela landet på några års sikt är det ju ingen risk att priserna går ner i första taget, tänker nog många. På en marknad styrs priset av utbud och efterfrågan. Den till synes enkla ekvationen kompliceras dock av att efterfrågan inte mäts i individer, utan i pengar. Att folk får mer pengar eller väljer att lägga en större andel av sin inkomst på bostaden kan ha betydligt större effekt på priset än att befolkningen ökar. Det gäller i synnerhet om ökningen till stor del består av personer med låga inkomster, till exempel flyktingar.
Flera studier har också visat att demografiska förändringar har haft en ganska liten påverkan på bostadsprisernas utveckling i Sverige de senaste tjugo åren. Enligt Boverkets beräkningar är det istället stigande inkomster som har varit den viktigaste orsaken till stigande priser. Ökad invånartäthet har bara haft betydelse i Stockholm, där den förklarar ungefär 20 procent av småhusprisernas uppgång sedan 1996. Runt en tredjedel av prisökningen förklaras enligt Boverket av så kallade ”bakåtblickande faktorer”, det vill säga förväntningar på att priserna ska fortsätta stiga eftersom de gjort det tidigare.
I Riksbankens stora utredning om risker på den svenska bostadsmarknaden [56] undersöks också bostadsprisernas utveckling under lång tid. Efter att ha analyserat ett stort antal variabler konstaterar författarna att varken demografi eller bostadsbyggandets omfattning kan förklara bostadsprisernas utveckling.
Den viktigaste faktorn är istället ”förändringar i preferenser” – det vill säga hur mycket hushållen är beredda att betala för sitt boende jämfört med annan konsumtion. Det kan i sin tur bero på en mängd olika saker – till exempel förändringar i trender och smak, eller en ökad tro på fastighetsköp som en investering.
Under 2000-talet blev de genomsnittliga amorteringstiderna på nya bostadslån allt längre och helt amorteringsfria lån blev allt vanligare.
Andra faktorer som brukar lyftas fram är låga räntor och förändrade normer på lånemarknaden. Den danska riksbanken har till exempel i efterhand beräknat att införandet av amorteringsfria lån låg bakom hälften av prisuppgången under den danska bostadsbubblan före finanskrisen. I teorin är amorteringar bara en form av sparande. Om hushållen var ”fullt ut rationella” enligt nationalekonomernas sätt att se det skulle amorteringsregler inte påverka bostadspriserna. [57] Om de istället ser amorteringar som en del av kostnaden för boendet så innebär amorteringsfrihet att de kan låna mer och därmed betala mer för sitt boende, vilket leder till att priserna drivs upp. Och vem kan egentligen klandra de svenska hushållen om de beter sig på det sättet? Exakt så resonerar ju även de ekonomer, politiker och journalister som säger att amorteringskrav skulle göra det ”för dyrt” för många att köpa en bostad.
Även i Sverige har synen på lån och amorteringar förändrats kraftigt. Under 2000-talet blev de genomsnittliga amorteringstiderna på nya bostadslån allt längre och helt amorteringsfria lån blev allt vanligare. Exakt hur ett amorteringskrav påverkar priserna är svårt att säga, men modeller och jämförelser kan ge en fingervisning. Enligt en studie skulle de svenska bostadspriserna minska med upp till 25 procent om hushållen tvingades amortera sina lån på 30 år. [58]
Låga räntor lyfts ofta fram som en förklaring till de stigande bostadspriserna. Hur mycket en köpare är beredd att betala för en bostad beror ju i stor utsträckning på hur höga räntekostnaderna förväntas bli. I mitten av 1990-talet låg den nominella bolåneräntan på 10 procent. Hösten 2016 låg den genomsnittliga räntan för nya bostadslån på drygt 1,5 procent.
För ett lån på 2 miljoner innebär det en sänkt räntekostnad på drygt 14 000 kronor i månaden. Omvänt kan ett hushåll låna 6 gånger mer idag och få samma månadsränta. Om hushållen förväntar sig att räntorna ska förbli låga under längre tid kan det få stora effekter på bostadspriserna.
En annan viktig förändring på den svenska lånemarknaden är att andelen som väljer rörliga räntor ökat dramatiskt. För tjugo år sedan hade över 90 procent lån med bundna räntor, medan motsvarande siffra är 40 procent idag. Samtidigt har bindningstiderna på de bundna lånen blivit kortare. [59] Att rörliga räntor blivit så populärt beror naturligtvis på att det är billigare. Samtidigt kan det vara ett tecken på att hushållen blivit mer villiga att ta risker, och förväntar sig fortsatt låga räntor under överskådlig tid.
Ytterligare en faktor som kan påverka bostadsmarknaden är politiska beslut. Sänkningen av fastighetsskatten år 2008 innebar till exempel sänkta kostnader med 9 000 kronor per år för en villa värd 2 miljoner kronor. För ett hus i Sandhamn i Stockholms skärgård med ett taxeringsvärde på 4 miljoner sänktes den årliga skatten med 34 000 kronor. [60] Om de flesta använder de extra pengarna till att spara eller konsumera behöver bostadsmarknaden inte påverkas. Men om bostadsköpare fortsätter att lägga lika stor andel av sin inkomst på sitt boende blir följden istället att priserna stiger på sikt.
Även ränteavdragen har pekats ut som en anledning till stigande bostadspriser. När staten subventionerar bostadslån är ju en logisk följd att köpare blir beredda att betala mer för en bostad. Eftersom ränteavdragen funnits länge kan de dock inte förklara de senaste årens uppgång – däremot skulle en nedtrappning sannolikt bidra till att priserna sjönk eller inte ökade lika snabbt. I teorin skulle en sådan avtrappning därför inte heller behöva leda till ökade boendekostnader på sikt, även om den blir kostsam för hushåll som redan har lån om den genomförs snabbt eller när räntorna är höga.
Men om det finns så många olika förklaringar till stigande priser, hur kan vi då veta om det finns en bostadsbubbla? För att svara på det måste vi först fråga oss vad en bubbla egentligen är, och vad som skiljer en farlig bubbla från en helt naturlig prisökning.
Vad är en bubbla?
En populär definition av en bubbla har föreslagits av ekonomen Joseph Stiglitz: en bubbla existerar när priserna stiger därför att människor förväntar sig att de ska göra det, samtidigt som det inte finns några rationella ekonomiska skäl till att de ska det.
Nackdelen med definitionen är att det är svårt att enas om vad som räknas som ”rationella ekonomiska skäl”. Den svenska fastighetsekonomen Hans Lind har i sin tur föreslagit en mer exakt definition av en bubbla som en kraftig prisuppgång som nästan omedelbart följs av ett kraftigt prisfall, oavsett vad som orsakat den. [61] Ett problem med den definitionen är att en något mer utdragen prisuppgång som följs av en nedgång kan ha allvarliga konsekvenser utan att vara en bubbla enligt definitionen, samtidigt som en prisboom som är en bubbla enligt definitionen inte nödvändigtvis får lika allvarliga konsekvenser.
När P3 Nyheter år 2015 gjorde ett inslag om bostadsmarknaden fick kanalens egen ekonomiexpert Katarina Friskman uppdraget att förklara vad en bubbla är. Det är helt enkelt när ”priserna höjs så mycket att det till slut får bostadsmarknaden att koka över. Spricker bubblan kan värdet på bostäder störtdyka och dra med sig hela ekonomin”. [62]
Det är ingen exakt definition, men den fångar nog ganska väl vad de flesta tänker på när de hör ordet bostadsbubbla.
Vad är det som gör att en krasch på bostadsmarknaden kan dra med sig hela ekonomin?
Samtidigt väcker den frågor. Vad är det som får bostadsmarknaden att ”koka över”? Hur stort prisfall räknas egentligen som ett ”störtdyk”? Vad är det som gör att en krasch på bostadsmarknaden kan dra med sig hela ekonomin? Och hur kan vi på förhand skilja en farlig bubbla från en normal prisuppgång?
När kraschen väl inträffat är det lätt att vara efterklok. Men när man befinner sig mitt i en bubbla är den betydligt svårare att se, eftersom det nästan alltid tycks finnas rationella skäl till att priserna går upp. En del ekonomer menar också att bubblor tenderar att uppstå under perioder då det av någon anledning blivit svårt att avgöra vad som är det ”normala”, på grund av politiska, sociala eller teknologiska förändringar.
Ett bra exempel på det är IT-bubblan runt millenieskiftet, som levde på föreställningen att kommunikationsteknologins utveckling förändrat ekonomins spelregler i grunden. Å andra sidan kan man lika gärna säga att det var bubblan i sig och de skenande aktiekurserna för nystartade IT-företag som gav föreställningen om ”den nya ekonomin” trovärdighet – på samma sätt som de skenande bostadspriserna idag får bostadsbristen att framstå som mer extrem än den kanske egentligen är, i ett internationellt och historiskt perspektiv.
Historiskt sett har en stor majoritet av de senaste 40 årens bankkriser föregåtts av en snabb liberalisering av finanssektorn eller en period av finansiella ”innovationer” – vilket egentligen är samma sak eftersom sådana ofta syftar till att kringgå existerande regleringar, med statens goda minne. [63] Ett exempel är 1980-talets snabba avreglering av den svenska kreditmarknaden, som bidrog till en fastighetsbubbla och en av de värsta bankkriserna i den industrialiserade världen sedan 1930-talet.
Experiment har visat att prisbubblor kan uppstå även i ganska enkla ekonomier. 1988 genomförde Vernon Smith tillsammans med Gerry Suchanek och Arlington Williams ett experiment där deltagarna fick en summa pengar och fiktiva aktier att handla med. Efter varje handelsomgång fick deltagarna en slumpmässig utdelning på sina aktier, men den statistiskt förväntade totala avkastningen var alltid densamma.
Trots att sannolikheterna var kända för deltagarna uppstod kraftiga prisbubblor i över hälften av de grupper som deltog i experimentet. [64]
Föga förvånande blev bubblorna ännu större när Smith, Suchaneck och Williams upprepade sitt experiment med möjligheten att låna pengar som ytterligare faktor. Ekonomen Charles Kindleberger menar också i en klassisk studie att växande skuldsättning varit ett centralt inslag i bubblor genom historien, vare sig det handlat om tulpanlökar, aktier eller bostäder. [65]
Skulder omfördelar också incitament och risker på ett sätt som kan leda till ökat risktagande.
Varför är sambandet mellan växande skulder och prisbubblor så starkt? Det enkla svaret är att möjligheten att låna pengar ger fler personer möjlighet att investera på en stigande marknad. Men skulder omfördelar också incitament och risker på ett sätt som kan leda till ökat risktagande. En person som investerar direkt i ett företag genom att köpa aktier vill förmodligen först försäkra sig om att affärsstrategin håller på lång sikt och genererar en rimlig avkastning. En person som lånar ut pengar till samma företag under en begränsad period behöver dock bara förvissa sig om att lånet kan betalas tillbaka, oavsett hur det går för företaget på längre sikt.
En bank som utfärdar bolån har på samma sätt inget intresse av att inspektera husets skick eller granska bostadsrättsföreningens ekonomi, så länge låntagaren bedöms kunna betala sina räntor och amorteringar. För det enskilda lånebeslutet spelar det ingen roll om bostadsmarknaden är övervärderad eftersom låntagaren måste betala tillbaka hela lånet även om bostaden sjunker i värde. Även i länder där lagstiftningen gör det möjligt att lämna huset till banken och bli skuldfri är det rationellt för banken att låna ut till 80 procent av köpeskillingen, även om man ser en risk för ett prisfall på 20 procent. Om priset faller är det ju låntagaren som tar hela förlusten, medan banken får tillbaka hela sin investering.
Exemplet ovan visar också hur skuld kan omfördela köpkraft från pessimister till optimister. Anta att en viss vara för tillfället kostar 100 kronor. Person A är övertygad om att priset kommer att stiga till 120 kronor och vill därmed köpa, men har bara 20 kronor på banken. Person B har däremot gott om pengar men tror att priset kommer att sjunka till 80 kronor. Då kan person B till synes riskfritt låna ut 80 kronor till A, som ju måste fortsätta betala räntor och amorteringar även om tillgången rasar i värde. Men eftersom tillgången till kredit skapar efterfrågan som inte hade funnits där annars så kan den också bidra till att optimisternas tro på stigande priser blir en självuppfyllande profetia.
Kreditsystemet omfördelar inte heller bara befintliga pengar, utan bidrar som vi såg i kapitel 1 också till att mängden pengar växer i ekonomin. Om det sker utan att mängden varor och tjänster ökar blir följden stigande priser, alltså inflation.
Enligt en del ekonomer är den växande mängden pengar i den globala ekonomin som saknar täckning i någon vara med bestående värde – till exempel guld – den viktigaste orsaken till de senaste årtiondenas återkommande prisbubblor runt om i världen. Vissa, inte minst de som inspirerats av den österrikiske ekonomen Ludwig von Mises, menar också att penningmängdens expansion förr eller senare oundvikligen slutar i en kollaps. [66]
Ekonomen Hyman Minsky har också pekat ut cykler i expansionen av hushållens och företagens skulder som kärnan i finansiella bubblor och kriser. Minsky menade att ekonomiska aktörer under perioder av god lönsamhet gradvis börjar betrakta skuldsättning som ofarlig, eftersom de stigande inkomsterna gör det lättare att betala av gamla skulder. När både företag och hushåll ökar sin skuldsättning stiger tillgångspriserna, vilket lockar till ännu högre skuldsättning. Resultatet blir en självförstärkande spiral av växande skuldsättning och stigande priser. När priserna inte kan öka längre spricker bubblan.
Växande förluster får långivare att strama åt sin kreditgivning. Följden blir panikförsäljning och en finansiell krasch, som i sin tur följs av en långvarig recession där företag och hushåll försöker spara för att minska sina skulder. Spiralen av växande skuldsättning och stigande priser följs nu av en omvänd spiral av sjunkande priser och minskad skuldsättning – så kallad skuld-deflation.
Från köpfest till krasch
När IT-bubblan runt millennieskiftet sprack förlorade amerikanska hushåll 5 biljoner i finansiella tillgångar på två år. Men den privata konsumtionen påverkades marginellt och fortsatte till och med att växa under samma period. Anledningen är enkel: 90 procent av aktierna ägdes av den rikaste femtedelen av befolkningen, det vill säga hushåll med goda marginaler och små skulder som knappast blev utblottade även om de förlorade väldigt stora summor. [67] Många småsparare drabbades utan tvekan också av personliga tragedier, men effekterna var inte så omfattande att de sänkte hela det finansiella systemet.
Jämfört med ett kraftigt börsras kan ett fall på bostadsmarknaden se betydligt mindre dramatiskt ut. Nedgången är ofta utdragen över en period om flera år, och det kan till en början vara svårt att avgöra om marknaden bara stagnerat tillfälligt eller definitivt vänt nedåt. Trots det får prisfall på bostadsmarknaden ofta betydligt allvarligare följder. Anledningen är att ägandet av bostäder är betydligt mer utbrett, samtidigt som merparten av alla bostadsköp finansieras med lånade pengar. Efter Lehman Brothers kollaps menade politiker och ekonomer att krisen berodde på att företag fick svårt att låna pengar till investeringar när kreditmarknaderna lamslogs. På så sätt motiverade man att gigantiska summor gick till att rädda krisande banker för att få igång kreditgivningen och därmed investeringarna och tillväxten. Ekonomerna Atif Mian och Amir Sufi ger i boken House of Debt en annan förklaring: det var inte brist på krediter till företagen utan tvärstoppet i den privata konsumtionen som drev den ekonomiska nedgången. Och huvudorsaken var sjunkande bostadspriser i kombination med hög skuldsättning.
Recessionen i USA inleddes nästan ett år före Lehman Brothers kollaps. Och långt innan dess hade bostadspriserna vänt nedåt, byggandet kollapsat och köpen av kapitalvaror bromsat in. Under januari till augusti 2008 minskade inköpen av nya bilar med 9 procent jämfört med året innan, möbler 8 procent, och heminredning med 5 procent. [68]
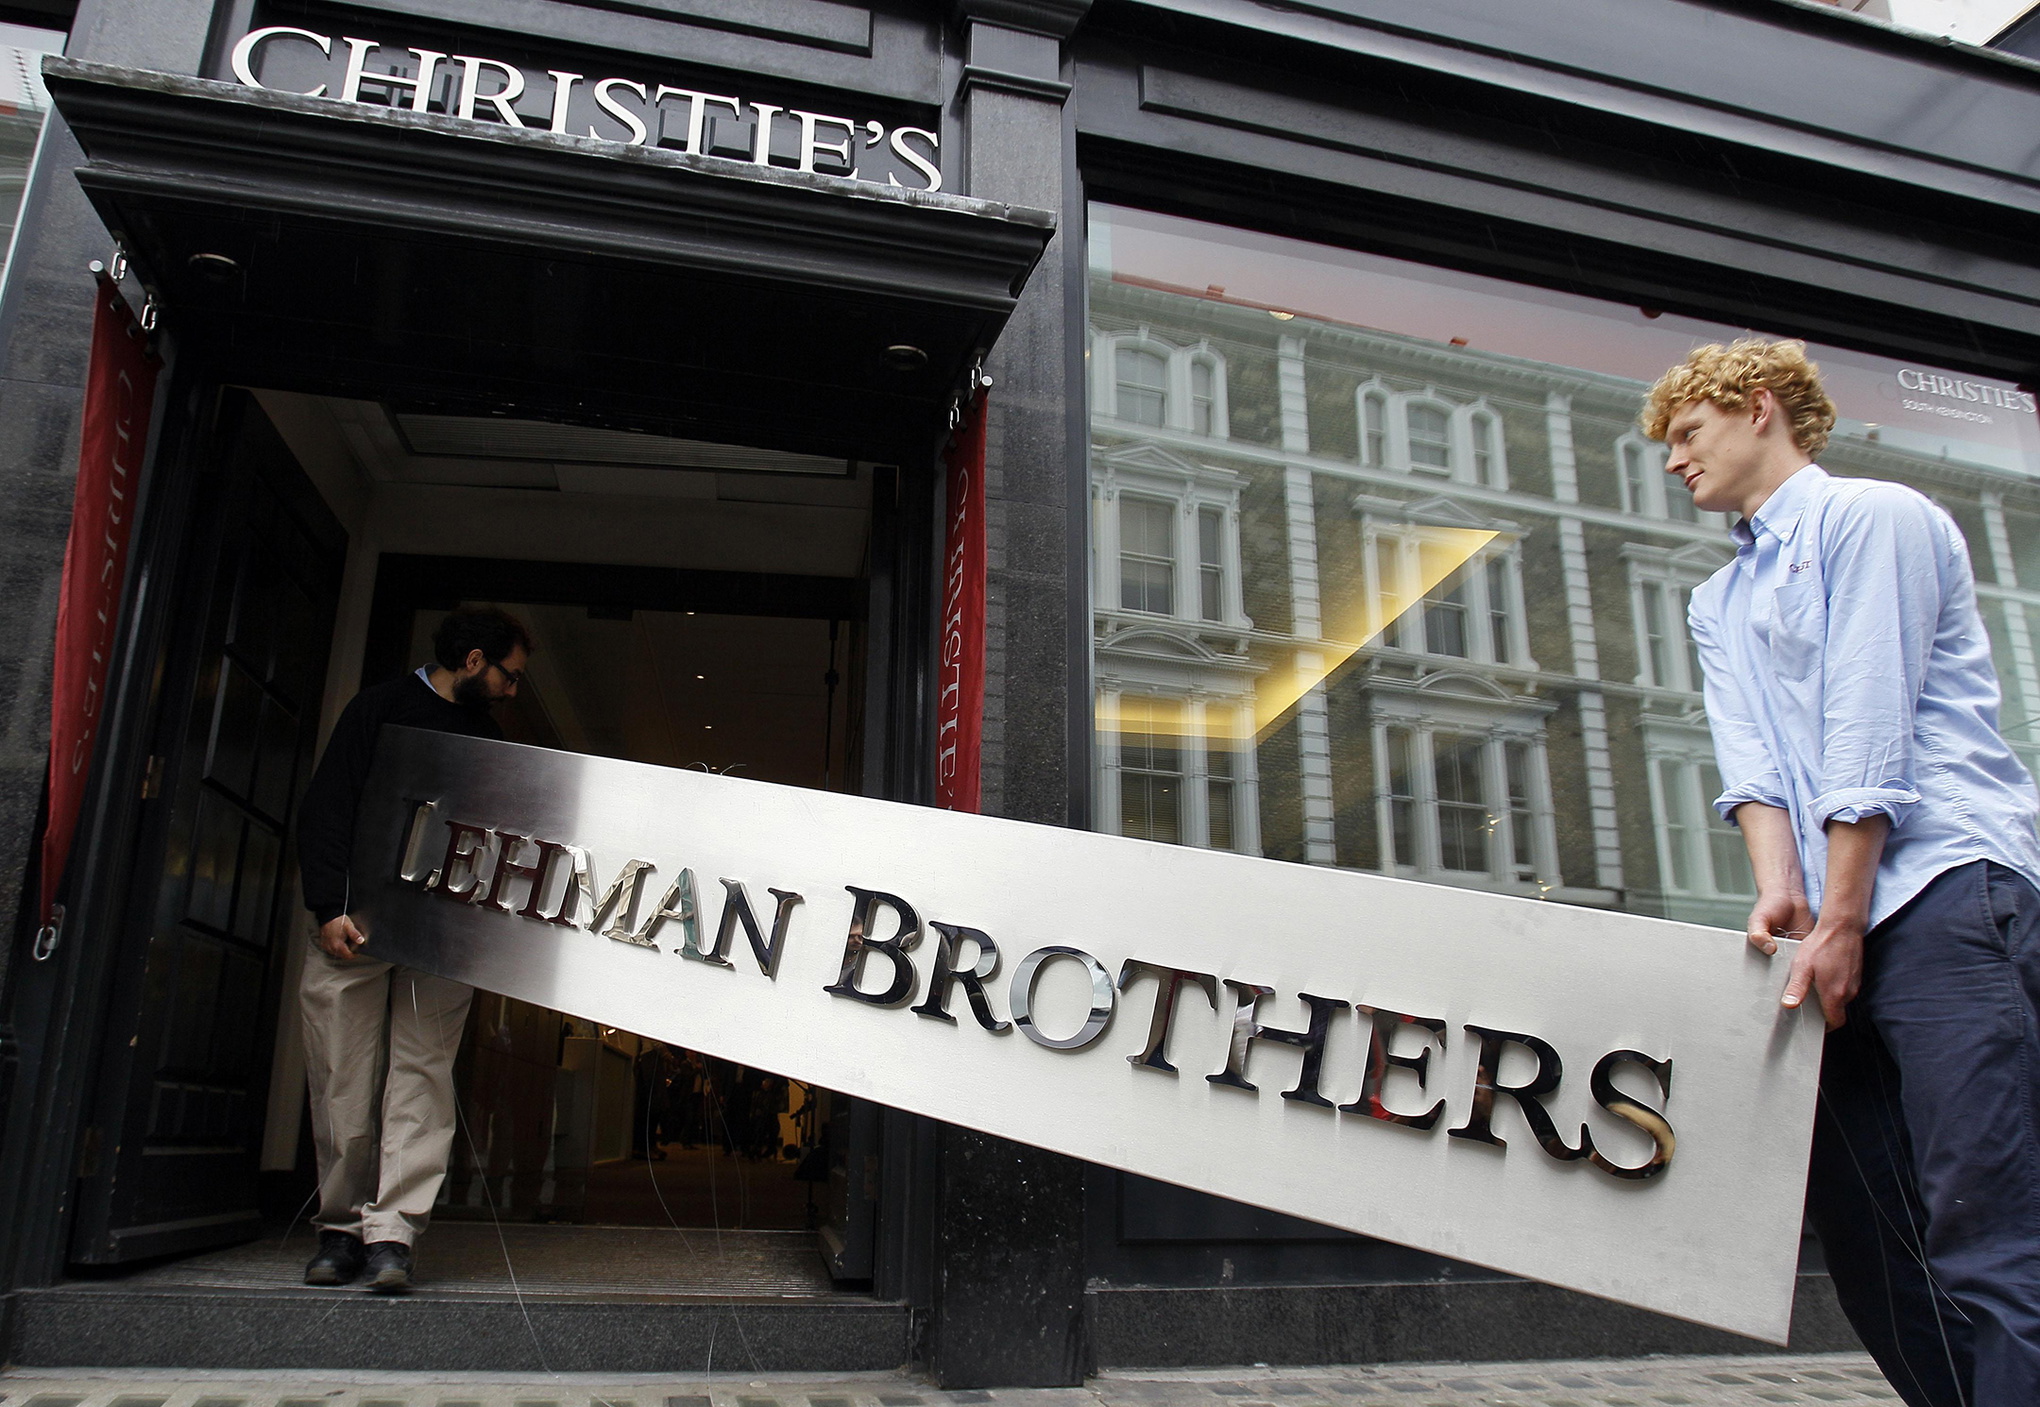
Men även efter Lehman Brothers kollaps förblev den sjunkande privatkonsumtionen den viktigaste bidragande faktorn till ekonomins fall. Först under 2009 föll företagens investeringar kraftigt – inte som en följd av problemen på kreditmarknaderna utan helt enkelt för att det saknades efterfrågan. En studie av småföretag i USA visade att det under finanskrisen aldrig var mer än 5 procent av företagen som uppgav problem med finansiering som ett av sina största bekymmer. Däremot ökade andelen som uppgav dålig försäljning som sitt största problem från 10 till 35 procent mellan 2007 och 2009. Inte heller stora börsföretag hade problem med finansiering. Tvärtom samlade de flesta pengar på hög, tvärt emot vad man kunde förvänta sig om det var brist på likviditet som var det stora problemet i ekonomin. [69]
En mer detaljerad studie av konsumtionsmönster i USA under åren före Lehman Brothers kollaps visar också att konsumtionsfallet var kraftigast i regioner där stora prisfall på bostadsmarknaden kombinerades med höga belåningsgrader. [70] Sambandet håller också i internationella jämförelser: de länder som upplevde den största ökningen av hushållens skulder under årtiondet före krisen upplevde också den kraftigaste minskningen av den privata konsumtionen.
Att sjunkande bostadspriser kan leda till minskad konsumtion är inte kontroversiellt. Nationalekonomer brukar tala om en ”förmögenhetseffekt”: individer vars tillgångar stiger i värde svarar ofta med att öka sin konsumtion och minska sitt sparande, eftersom de känner sig rikare. Omvänt drar de flesta ner på sin konsumtion när deras tillgångar sjunker i värde, för att kunna spara mer och återställa sin ”förmögenhet”. Förmögenhetseffekten av förändringar i bostadspriserna brukar uppskattas till 5-6 procent. Det vill säga om ett hushålls bostad ökar i värde med 100 000 kronor så kommer det att öka sin årliga konsumtion med 5 000-6 000 kronor – och tvärtom vid ett prisfall.
Men effekten förstärks när stora skulder är inblandade. Den som till exempel köpt ett hus och lånat 80 procent av köpeskillingen har i praktiken en ”förmögenhet” motsvarande 20 procent av bostadens värde. Om priset går ner med 20 procent förlorar hushållet hela sin insats, som kanske sparats ihop under många år eller lånats av släktingar. Den verkliga förmögenhetsminskningen är med andra ord 100 procent.
Här finns också förklaringen till att finansiella kriser leder till ökade klyftor, trots att de som äger mest borde förlora mest i en krasch. Högt belånade hushåll med små tillgångar kan i värsta fall få en negativ förmögenhet med lån som överstiger värdet på bostaden. De rikaste upplever däremot en mindre procentuell minskning av sin nettoförmögenhet, även om de i absoluta tal gör mycket större förluster när både aktier och fastigheter sjunker i värde. Som Sufi och Mian uttrycker det är skuldsättning raka motsatsen mot en försäkring: ”Istället för att hjälpa oss att sprida riskerna förknippade med ägande av en bostad så koncentrerar den riskerna på de som har sämst förutsättningar att bära dem.” [71]
I delstaterna Florida, Arizona och Nevada hamnade över hälften av bostadsägarna ”under vattnet” – det vill säga de satt fast med skulder som översteg bostadens värde.
När bostadsbubblan sprack i USA sjönk priserna i vissa områden med upp till 65 procent. I delstaterna Florida, Arizona och Nevada hamnade över hälften av bostadsägarna ”under vattnet” – det vill säga de satt fast med skulder som översteg bostadens värde. De flesta som hamnar i en sådan situation reagerar genom att kraftigt dra ner på sin konsumtion. Många har inget val eftersom de kanske behöver spara ihop till en ny insats när de vill flytta till en större bostad i framtiden. Andra kanske har planerat att flytta till en mindre och billigare bostad på ålderns höst och räknat med att använda överskottet vid försäljningen av sin nuvarande bostad till att dryga ut pensionen. Åter andra vill helt enkelt bli skuldfria så fort som möjligt – ”den som är satt i skuld är inte fri”, brukar det ju heta. Och när miljontals hushåll minskar sin konsumtion samtidigt är recessionen snart ett faktum.
Ett kraftigt fall i bostadspriserna kan på samma sätt få stora konsekvenser för den svenska ekonomin, även om det inte omedelbart hotar det finansiella systemet. Just därför fick Finansinspektionen år 2014 ett utökat uppdrag och extra resurser för att även ägna sig åt så kallad ”makrotillsyn”. Det innebär att myndigheten ska ingripa ”om den finansiella utvecklingen kan leda till samhällsekonomiska problem, även om stabiliteten i det finansiella systemet inte är hotad.” [72] Det är framför allt den delen av sitt uppdrag som Finansinspektionen lutar sig mot när man förespråkar ytterligare åtgärder mot hushållens växande skuldsättning.
Drömmen om det snabba klippet
Som vi sett definierade Joseph Stiglitz en bubbla som en prisuppgång som drivs av förväntningar på stigande priser. Definitionen är på sätt och vis onödigt snäv – en prisuppgång som drivs av en tro på att räntorna aldrig kommer att gå upp kan ju vara minst lika problematisk. Men samtidigt fångar den en viktig aspekt av det som händer under en bubbla. Riktigt stora börsbubblor uppstår när vanliga småsparare efter en snabb uppgång lockas in i en spekulationshysteri av utsikten till snabba klipp. På samma sätt kulminerar många bostadsbubblor i en fas av vild spekulation där nya köpare ger sig in på marknaden efter att ha sett andra göra miljonvinster på sina bostäder. Till och med personer som är övertygade om att det finns en bubbla kan lockas att köpa i förhoppningen att hinna sälja med vinst innan den spricker.
Att människors förväntningar kan påverka bostadsmarknaden har de amerikanska ekonomerna Karl Case och Robert Shiller visat. I en känd studie från 2003 konstaterade de att bostadspriserna i vissa delstater i USA ökade orimligt snabbt, och att de till stor del drevs av förväntningar. [73] När ”alla” tror att priserna kommer att fortsätta stiga kan många frestas att köpa en dyrare bostad än de egentligen har råd med, i tron att värdeökningen kommer att kompensera höga räntekostnader och avsaknaden av sparande. Andra kan känna sig pressade att köpa nu eftersom de är rädda att inte ha råd i framtiden, eller lockas att köpa en andra eller tredje bostad som investeringsobjekt.
När nationalekonomen Robert Shiller besökte Stockholm i december 2013 för att ta emot Riksbankens ekonomipris fick han frågan hur han såg på de svenska bostadspriserna. ”Jag tror att människor här i Sverige har en illusion om att stigande priser är en långsiktig trend, det påminner mer om en bubbla”, blev svaret. Året därpå lät konsultfirman Evidens – som skrivit flera rapporter på uppdrag av byggindustrin – över tusen bostadsköpare i Stockholmsregionen besvara en enkät med delvis samma frågor som i Case och Shillers berömda studie från 2003. [74] Rapportförfattarna drog slutsatsen att det inte finns någon bostadsbubbla. Men faktum är att enkätsvaren visade att många köpare har väldigt uppskruvade förväntningar på bostadsprisernas utveckling.
Särskilt unga köpare – den generation som inte upplevt något annat än stigande priser – var optimistiska.
Över 30 procent av respondenterna höll med om påståendet ”om jag inte köper nu kommer jag inte ha råd med en bostad senare”. Lika många ansåg att ett bostadsköp är förenat med ”liten eller ingen risk”. Över 90 procent trodde på stigande bostadspriser de närmaste åren. Köparna förväntade sig också att priserna skulle öka snabbare de kommande tio åren än inkomsterna gjort under den föregående perioden. Särskilt unga köpare – den generation som inte upplevt något annat än stigande priser – var optimistiska. De trodde i snitt på en fördubbling av priserna inom tio år.
Eftersom det är just ett genomsnitt är det troligt att det finns en grupp köpare som har betydligt högre förväntningar än så. Det är viktigt eftersom ekonomiska studier har visat att en mycket liten grupp optimister kan fortsätta att trissa upp priserna på marknaden långt efter att majoritetens entusiasm har avtagit. Monika Piazzesi och Martin Schneider har med hjälp av en modell av bostadsmarknaden visat att sådana ”momentum-köpare” kan driva upp priserna även när de bara utgör några få procent av den totala befolkningen. [75]
Slutsatserna stämmer väl med studier av konsumenters syn på ekonomin och bostadsmarknaden under bostadsbubblan i USA. När prisuppgången var som mest intensiv 2004–2005 var det allt fler som ansåg att bostadspriserna var för höga, samtidigt som en liten men växande grupp trodde på fortsatt uppgång. [76] Paradoxalt nog gick bubblan in i sin mest intensiva fas samtidigt som allt fler blev pessimister.
Mot den bakgrunden är det intressant att de svenska hushållens långvariga optimism kring bostadsmarknaden sedan ett par år övergått i växande osäkerhet. Under 2015 nådde SEB:s Boprisindikator den högsta nivån sedan mätningarna började i början av 2000-talet. Men sedan dess har indikatorn tappat fart och dessutom svängt kraftigt från kvartal till kvartal.
Samtidigt kan det mycket väl, som fallet var under bostadsbubblan i USA, finnas en grupp momentum-köpare som lockas in på marknaden av de senaste årens kraftiga prisuppgång.
Bostadsspekulanterna
Ett av de vanligaste argumenten mot att det finns en bostadsbubbla i Sverige är att spekulationsköp inte förekommer. Men i Evidens enkätundersökning från sommaren 2014 svarade 5 procent av köparna att de i första hand köpte en bostad som en investering. Som jämförelse var det 7–10 procent som uppgav att de köpte en bostad som en investering i Los Angeles, San Francisco och Boston när den amerikanska bostadsbubblan byggdes upp innan finanskrisen.
Mycket tyder också på att spekulation i bostäder blivit vanligare de senaste åren. Lagändringar har gjort det lättare att hyra ut en bostadsrätt och dessutom ta ut en högre hyra än tidigare. Samtidigt har den ökade byggtakten och snabba prisuppgångar öppnat nya möjligheter för spekulation i nyproduktion. Här kan den driftiga nämligen teckna sig för en lägenhet till fast pris innan byggstart för att sedan sälja till ett högre marknadspris utan att någonsin behöva flytta in. I bästa fall behöver spekulanten aldrig lägga ut mer pengar än handpenningen och kan göra en vinst på flera hundra procent av sitt ursprungliga kapital.
År 2015 uppskattade företrädare för byggbranschen att 10 till 15 procent av alla köp i nyproduktion var spekulationsköp. [77] Och även om byggföretagen säger sig vilja komma till rätta med problemet, så ligger det knappast i deras intresse att göra något åt det på allvar. Att många snabbt tecknar sig för lägenheter i nyproduktion är bra för den fortsatta försäljningen, samtidigt som byggherren själv måste ta ansvaret för eventuella osålda lägenheter.
På internetforum som Flashback diskuterar anonyma spekulanter upplägg och vilka byggbolag som är enklast att jobba med. ”Jag gjorde 1,25 miljoner brutto på det här sättet på 2 år och 3 månader”, påstår signaturen Celiaki. ”Det fina med nybyggen är att äga 2 st lägenheter samtidigt och ta del av eventuell uppgång i marknaden med 2 lägenheter. Hade jag tjänat 100 000 hade det varit värt det ändå. Är mycket pengar för lite jobb.” [78]
I december 2015 krävde Skatteverket sex personer i Stockholm på totalt 10 miljoner kronor i skatt efter att de under flera år köpt och sålt bostadsrätter utan att redovisa vinsten. [79]
Även mäklare ägnar sig åt spekulation, enligt byggföretag som Dagens Industri talat med. [80] En mäklare som under en sexårsperiod köpt och sålt åtta bostadsrätter varnades i mars 2015 av Fastighetsmäklarinspektionen. Varningen hävdes dock senare av förvaltningsrätten som menade att det inte gick att bevisa att köpen gjorts i vinstsyfte.
Även hyresnämnden och Svea hovrätt har dragit en liknande slutsats i ett fall där en nybildad bostadsrättsförening nekat medlemskap till en man eftersom man ansåg att han köpt lägenheten på spekulation. Mannen vann dock processen, eftersom både hyresnämnden och domstolen ansåg att det var svårt att bevisa att syftet med köpet var spekulation. I praktiken är det alltså troligt att spekulationsköp fortsätter relativt ohindrat, trots branschföreträdares tal om att man gör allt för att stoppa dem.
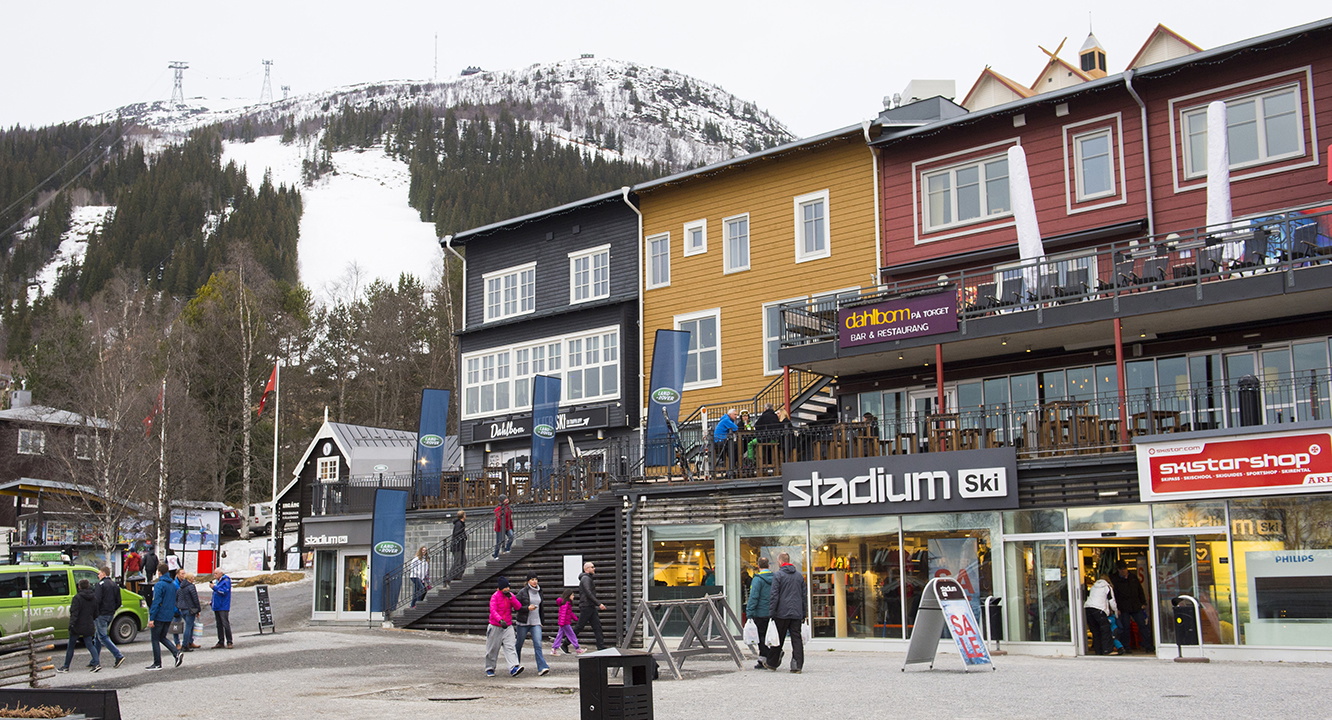
Det är inte heller enbart bostadsrätter som köps på spekulation. Sedan flera år pågår en byggboom i de svenska fjällen, med stora investeringar i nya hotell och stugbyar, trots att konkurrensen mellan anläggningarna redan är stenhård. Intresset för att köpa vinterboende i de svenska fjällen har också ökat kraftigt, enligt statistik från Hemnet. [81] I Åre ökade försäljningen med 50 procent under 2015 och i Funäsdalen rapporterade mäklare att budgivningar vid försäljningar blivit allt vanligare. [82] Men det är inte bara ett växande intresse för skidåkning som ligger bakom boomen. Enligt en undersökning från SBAB ser nästan 40 procent av de som äger ett fritidshus i fjällen sitt ägande som en ren investering som man själv inte kommer att utnyttja. [83] Eftersom många köp av fritidshus delvis finansieras genom belåning av den egna bostaden kan boomen i de svenska fjällen till viss del ses som en förlängning av prisbubblan i städerna.
Drömmen om en fjällstuga som genererar en stadig intäkt genom uthyrning och en stadig värdeökning kan visa sig bli en ekonomisk förlustaffär den dag då den glödheta bostadsmarknaden svalnar och efterfrågan sinar.
Guldrusch i byggbranschen
Ett standardargument mot att det finns en bostadsbubbla i Sverige har länge varit att det i andra länder som haft bubblor har byggts väldigt mycket bostäder, medan det i Sverige snarare byggs för lite. Bilden av ett byggande som står still måste dock nyanseras en aning. I själva verket ökade bostadsbyggandet stadigt från slutet av 90-talet och var nära att passera det årliga behovet av bostäder i hela landet, med undantag för Stockholm, när finanskrisen slog till 2008. Att bostadsbyggandet ändå upplevdes som extremt lågt förklarar Boverkets analytiker med att vi ständigt jämför med den höga byggtakten fram till nittiotalskrisen. [84] För den som har miljonprogramsåren som måttstock kan till och med 70 000 nya bostäder på ett år verka lågt. En annan orsak kan vara att det i den politiska debatten ständigt hamras in att krångliga regelverk försvårar byggandet i Sverige. OECD har dock i en studie visat att bostadsbyggandet är mer elastiskt i Sverige än i de flesta jämförbara länder. [85] Byggandet ökar alltså relativt snabbt när priserna går upp. Faktum är också att det i de flesta kommuner finns färdiga detaljplaner som inte utnyttjats.
När Länsstyrelsen i Stockholm för några år sedan undersökte outnyttjad, byggfärdig mark i 26 kommuner i Stockholmsregionen med stort behov av nya bostäder var slutsatsen att byggherrarnas inväntan av ”rätt marknadsläge” var den viktigaste förklaringen till att ytorna inte bebyggdes. [86] Samma slutsats drog den statliga planprocessutredningen som lämnade sitt betänkande till regeringen 2015. Tre fjärdedelar av landets kommuner uppgav i en enkätundersökning att de hade byggrätter för bostäder där byggandet inte påbörjats tre år efter att detaljplanen antagits. [87]
Byggindustrin avfärdar våldsamt anklagelser om att spekulation i mark skulle förekomma. Eftersom det är kostsamt att ligga ute med kapital vill byggföretag vanligen starta och avsluta byggprojekt så snart som möjligt. Men om kapitalkostnaderna är låga samtidigt som man förväntar sig att bostadspriserna går upp kan företag vänta med en byggstart för att få ännu bättre marginaler i ett projekt som redan idag skulle löna sig. Därmed kan byggandet också öka snabbt som svar på stigande priser.
Den som inte bara tog del av den allmänna debatten utan läste Boverkets analyser kunde redan 2011 läsa att ”bostadsbyggandet kommer att öka framöver i en snabbare takt än vad de flesta räknar med”. [88] Den spådomen har visat sig väldigt träffsäker. Sommaren 2014, när experterna radade upp sig och förklarade att det inte finns någon risk för en bostadsbubbla eftersom det byggs så lite i Sverige, konstaterade byggindustrins branschorganisation nöjt att bostadsbyggandet blivit en tillväxtmotor. [89] Boverket räknar i skrivande stund med att nästan 70 000 bostäder kommer att påbörjas under 2017, dubbelt så många som byggdes bara två år tidigare.
Ett annat sätt att jämföra bostadsbyggandets omfattning är att se till de totala bostadsinvesteringarnas storlek som andel av ekonomin. På nittiotalet bottnade de på strax under 2 procent av BNP, medan de under 2015 och 2016 nådde cirka 5 procent.
Det är första gången sedan miljonprogramsåren eller det tidiga 90-talets fastighetsbubbla som bostadsinvesteringarna når den nivån. Ökningstakten under de fem senaste åren är särskilt anmärkningsvärd – och dubbelt så hög som under bostadsbubblan i USA. [90]
Att det byggs fler bostäder är positivt med tanke på att byggandet länge understigit de långsiktiga behoven. Men det punkterar samtidigt ett av de vanligaste argumenten mot att det skulle finnas risk för en bostadsbubbla i Sverige. Som Boverket konstaterat är det i princip bara kapaciteten i byggsektorn som gör att det inte byggs ännu mer i Sverige idag. De höga priserna innebär goda nyheter för byggföretagen, vars avkastning på eget kapital närmar sig 30 procent, jämfört med 10 procent på 90-talet. Det innebär också ett guldläge för nya aktörer som med mer eller mindre spekulativa projekt hoppas slå mynt av situationen.
De höga priserna innebär goda nyheter för byggföretagen, vars avkastning på eget kapital närmar sig 30 procent, jämfört med 10 procent på 90-talet.
När fastighetsbolaget Besqab introducerades på Stockholmsbörsen sommaren 2014 fick aktien tummen upp av Ulf Peterson på Dagens Industri, med motiveringen att bostadsmarknaden i Stockholmsregionen är het och kommer att fortsätta vara det de närmaste åren. [91] De läsare som följde tidningens råd är antagligen nöjda idag – två år efter börsnoteringen hade aktiekursen nämligen stigit med över 100 procent och Besqab pekades ut som en av byggboomens största vinnare. [92] Intresset för aktier i uppstickaren Besqab var så stort att man i samband med börsintroduktionen också genomförde en nyemission som gav 300 miljoner i nytt kapital, vilket användes för att köpa upp mark. Under 2015 köpte bolaget över 1 300 byggrätter, vilket innebar att portföljen växte med nästan 75 procent på ett år.
Besqab har specialiserat sig på att bygga i attraktiva lägen i Stockholm och Uppsala. Men när priserna skjuter i höjden överallt förändras definitionen av vad som räknas som attraktivt och centralt. Bland Besqabs pågående projekt finns jätteprojektet Ultuna Trädgårdsstad, med över 500 bostäder omkring fem kilometer utanför Uppsala centrum, samt det mindre Brf Studion i Bagarmossen i Stockholm, där 63 enrummare på 32 kvadratmeter ska säljas till fasta priser på mellan 2 och 2,5 miljoner kronor.
Det är inte en slump att Besqab satsar på just smålägenheter i en trendig förort som Bagarmossen. De ger inte bara ett högre kvadratmeterpris utan lockar också en viss typ av köpare. Den som köper en etta planerar i de flesta fall inte att bo där för alltid, och funderar kanske inte så mycket på att månadskostnaden för ettan hamnar på över 15 000 kronor om räntorna går upp med några procentenheter. Även mer spekulativa köpare som främst ser bostaden som en investering köper i större utsträckning små lägenheter som kräver en mindre investering och lätt kan hyras ut på andrahandsmarknaden.
Besqabs strategi är lönsam – det vittnar en rörelsemarginal på 25 procent om – men knappast riskfri. Det var trots allt inte länge sedan som 2,5 miljoner för en etta i Bagarmossen hade betraktats som ett rent fantasipris. När priserna går upp kraftigt kan byggherrar till och med frestas att sätta priser där en fortsatt uppgång under tiden bygget pågår redan är inräknad.
Det kan leda till överdrivna lönsamhetskalkyler och överdrivet risktagande. En vikande marknad kan snabbt resultera i ett växande antal osålda lägenheter och sjunkande värde på byggrättsportföljen, som är företagets viktigaste tillgång.
Besqab är inte den enda aktören som täljer guld med pennkniv på den svenska bostadsmarknaden. Den utbredda tron på en fortsatt boom har lett till en intensiv jakt på mark för framtida projekt. Och det är inte bara byggfärdig mark som köps upp i rasande tempo. Allt fler aktörer riktar in sig på uppköp av ”råmark”, det vill säga mark utan färdiga detaljplaner, i förhoppningen att på sikt kunna bygga bostäder där.
Det är inte svårt att hitta exempel på aktörer med en extremt aggressiv strategi. Bolaget Alm Equity bildades 2006 och bygger bostäder i Stockholm, Uppsala, Mälardalen och på ”attraktiva semesterorter”. Men sedan flera år riktar bolaget framför allt in sig på att köpa upp så mycket råmark man bara kan. Enligt första halvårsrapporten för 2016 växte markinnehavet med 38 procent på bara ett år. Och marknaden anser uppenbarligen att det är en klok strategi – sedan börsnoteringen 2012 har aktien stigit med svindlande 600 procent.
De höga bostadspriserna gör det också lönsamt att konvertera befintliga industri- och kontorslokaler i attraktiva lägen till bostäder. Under första halvåret 2016 såldes kommersiella fastigheter för närmare 100 miljarder kronor, den högsta omsättningen någonsin. I sin marknadsrapport för hösten 2016 konstaterar fastighetsrådgivaren Newsec att konvertering av industri- och kontorsfastigheter till bostäder har blivit en allt hetare trend. Byggföretagen är villiga att ta allt större risker och har i många fall betalat kvadratmeterpriser för kommersiella fastigheter som om de redan hade färdiga detaljplaner för bostäder. Att köpa kontors- eller industrifastigheter i Stockholms närförorter med sikte på att i framtiden omvandla dem till bostäder ser därmed ut som en ”vinnande strategi”, konstaterar Newsec i sitt råd till internationella investerare.
Om det under det sena 1980-talets fastighetsbubbla var kommersiella fastigheter som stod i centrum och bidrog till att driva upp bostadspriserna så är det idag tvärtom – bostadsmarknaden driver upp priserna på kommersiella fastigheter.
Och medan hela bostadskvarter under 60-, 70- och 80-talen revs för att ge plats åt kontor i centrala lägen sker alltså det motsatta idag. Det finns till och med exempel på fastigheter som ursprungligen byggts som bostäder, senare omvandlats till kontor, och idag står på tur att på nytt omvandlas till bostäder.
Det finns så klart något väldigt tilltalande med tanken på att bygga bostäder på outnyttjad industrimark istället för att bygga över grönområden. Men som Boverket konstaterat innebär trenden också ökade byggkostnader, eftersom den höga betalningsviljan för bostäder i centralare lägen leder till att det byggs i knepigare och dyrare lägen: på industrimark som kräver sanering, på överdäckade vägbanor och så vidare. [93] Ur ett samhällsperspektiv får vi färre bostäder för pengarna än om vi hade valt att bygga i billigare lägen, vilket i sin tur kan ifrågasättas när bostadsbristen är akut och alla vill bygga så mycket som möjligt så fort som möjligt.
Det finns förmodligen få föreställningar som varit så skadliga för den svenska bostadsdebatten som den att det är nästan omöjligt att bygga i Sverige. Bombardemanget av påståenden om att byråkratiskt krångel och medborgarinflytande står i vägen för bostadsbyggandet har sannolikt bidragit till den utbredda uppfattningen att det alltid kommer att råda extrem bostadsbrist i städerna och att bostaden därmed är en säker investering.
Bostadskarriären – ett pyramidspel?
I början av 2016 granskade Expressen vad som krävdes för att kunna köpa en lägenhet på den glödheta bostadsmarknaden i Stockholm. Det rörde sig om svindlande summor: för en liten etta i innerstaden krävdes en månadslön på 50 000 kronor och en halv miljon i kontantinsats. För en trea i innerstaden krävdes en kontantinsats på cirka 850 000 kronor. Men även i förorter som Bagarmossen eller Vällingby krävdes kontantinsatser på nästan en halv miljon kronor för en normalstor trerummare, som då gick på drygt 3 miljoner.
Tidningen intervjuade också Emma Persson, boendeekonom på den statliga banken SBAB, som konstaterade att de flesta inte kommer att komma till innerstaden vid första köpet, men att det forfarande går att göra ”bostadskarriär” genom ett strategiskt köp i mindre centrala områden: ”Till exempel är det ganska prisvärt i närförorter och ytterförorter just nu. Kanske kan man titta på hur kollektivtrafiken ska byggas ut; det som kan bli nästa närförort. Man kan titta på de planer som kommunerna lägger för nya bostadsområden”. [94]
I början av 2017 var det fortfande vanligt att tidningar och magasin gav råd till läsare som ville bli rika genom att göra ”bostadskarriär”. I Veckans Affärer citerades David Bach, som kort och gott presenterades ”mångmiljonär och finansiell rådgivare”: [95] ”Först köpte jag ett hem i San Francisco – priset ökade lavinartat. Sen flyttade jag till New York och köpte en ny bostad – priset ökade lavinartat. Mitt värde har ökat med miljoner och åter miljoner dollar, och allt jag har gjort är att leva”.
”Jag har gjort fler människor till miljonärer än Lotto..
I Expressens inredningsmagasin Leva & Bo gav mäklaren Niklas Berntzon råd till läsare som ville tjäna pengar på sina bostäder: börja i liten skala, hitta en andra bostad att hyra ut, köp något som kan förädlas genom renovering eller ombyggnad, se en nedgång på marknaden som en möjlighet att ”växla upp”. Han rådde också den hoppfulle att skaffa en ”egen” mäklare som hjälp i karriären, och inflikade: ”Jag har gjort fler människor till miljonärer än Lotto”. [96]
Talet om bostadskarriären som vägen till drömhemmet eller några miljoner på banken har inte avtagit trots att till och med mäklare under 2016 började tala om stagnation på marknaden. Sommaren 2016 anslöt sig Swedbanks chefsekonom Anna Bremen till de som manade svenska hushåll att ha en mer realistisk syn på bostadsprisernas utveckling. Hon varnade i synnerhet de som drömmer om att göra ”bostadskarriär” att detta inte längre kommer vara möjligt. [97]
De motstridiga råden till blivande bostadsköpare avspeglar den ohållbara situation som bostadsbubblan har skapat. Å ena sidan har priserna blivit så höga att de flesta hushåll aldrig kan spara ihop till den kontantinsats som krävs, utan måste sätta sitt hopp till att köpa något billigare och låta prisuppgången generera en insats till nästa boende. Å andra sidan kan priserna omöjligt fortsätta att stiga i samma takt om inte bankerna släpper alla spärrar för hur stora lån man beviljar i förhållande till inkomsten.
Själva begreppet ”bostadskarriär” avslöjar en syn på bostaden som en riskfri investering som bara kan öka i värde. Men det visar också hur stigande priser under en period kan bli självförstärkande. Hushåll som blivit ”rika på att bo” kan betala mer för sitt nästa boende och bidrar därmed till att trissa upp priserna ytterligare. Många av de som betalar över tre miljoner för en trea i Stockholms förorter har en vinst från sitt tidigare boende i bagaget.
Men det finns en gräns för hur länge utvecklingen kan fortsätta.
Förutsättningen är att det hela tiden finns nya förstagångsköpare som är villiga att ta allt större lån för att ta sig in på marknaden, och därmed knuffa upp någon annan till nästa pinnhål i bostadskarriären. Men i takt med att priserna går upp blir det svårare och svårare för nya köpare att hänga med. Enligt en undersökning som SBAB gjorde sommaren 2016 fick nästan hälften av bostadsköparna hjälp av en anhörig eller bekant, antingen genom att de ställde upp med pengar till kontantinsatsen eller som medlåntagare. [98] Bland köpare i åldern 20–29 år var det hela 60 procent som behövde hjälp.
En uppgång som i viss mån är självförstärkande kan snabbt övergå i sin motsats. För de som köpt en bostad strax innan priserna planat ut eller på den efterföljande platån av relativt stabila priser kommer drömmen om en bostadskarriär snabbt att gå i kras. När nya köpare inte längre blir ”rika på att bo” så försvagas en av de krafter som skapat efterfrågan på marknaden.
Pyramidspelet kollapsar.
När risken för ett kraftigt prisfall debatteras i Sverige kretsar diskussionen ofta om risker som inte har med bostadsmarknaden i sig att göra: räntehöjningar, försvagad konjunktur och kriser i omvärlden pekas ut som faktorer som skulle kunna få bostadsmarknaden att vända nedåt. Men under en bubbla drivs uppgången till slut mer av de förväntningar och drömmar om snabba klipp som den kraftiga uppgången i sig genererar.
Det innebär också att bubblan kan spricka utan någon tydlig extern orsak som ”förklarar” varför priserna plötsligt faller. De faller helt enkelt därför att de inte längre kan fortsätta att öka.
Noter:
47. ”Kommunerna: bostadsbristen är rekordstor”, SVT Nyheter, 22 februari 2016.
48. ”Kraftig prisökning på bostadsrätter”, SVT Nyheter, 8 september 2016. (Min kursivering)
49. ”De köar hela natten för lägenhet”, Norrköpings tidningar, 21 november 2014.
50. http://cornucopia.cornubot.se/2011/07/kommunal-befolkningsokning-och.html
51. ”Här stiger bostadspriserna mest”, Dagens Industri, 9 september 2016.
52. Bostadsköns profil, Undersökning av Bostadsförmedlingen i Stockholms stad, 2014.
53. http://hurvibor.se/bostader/ombildningar/
54. Om man även inkluderar speciallägenheter som seniorbostäder och korttidsboenden så har det totala antalet förmedlade lägenheter fortsatt att öka något, vilket också är den utveckling som Bostadsförmedlingen väljer att lyfta fram i sina årsrapporter.
55. Stockholmsregionens utmaningar, Stockholms handelskammare, Rapport 2014:7.
56. Riksbanken, Riksbankens utredning om risker på den svenska bostadsmarknaden, 2011.
57. Sten Hansen, PM 1 – Förklaringar till utvecklingen av hushållens skuldsättning sedan mitten av 1990-talet, Finansinspektionen, 2013.
58. Sebastian Johansson, Erik Hegelund och Peter Karpestam, Amorteringars effekter på bostadspriser och konsumtion, Sieps 2014:5. (År 2012 var den genomsnittliga amorteringstiden på svenska bolån 125 år.)
59. Riksbanken, En analys av räntebindningstiden på svenska bolån, Ekonomiska kommentarer, nr 7/2015.
60. https://ekonomistas.se/2014/10/14/ledde-sankningen-av-fastighetsskatten-till-hogre-huspriser/
61. Hans Lind, ”Price bubbles in housing markets. Concept, theory and indicators.” International Journal of Housing Markets and Analysis, Vol. 2, nr 1, s. 78-90.
62. P3 Nyheter, 6 oktober 2015.
63. Reinhart och Rogoff, This Time is Different, s. 155–156.
64. Atif Mian och Amir Sufi, House of Debt, University of Chicago Press, 2014, s. 110.
65. Charles Kindleberger, Manias, Panics, and Crashes, Palgrave Macmillan, 1978.
66. Se till exempel Schlichter, Detlev S, Papperspengarnas kollaps. De elastiska pengarnas dårskap och det förestående monetära sammanbrottet, Bokförlaget Daidalos, 2012.
67. Mian och Sufi, House of Debt, s. 43.
68. Mian och Sufi, House of Debt, s. 32-33.
69. Mian och Sufi, House of Debt, s. 128-129.
70. Mian och Sufi, House of Debt, s. 36.
71. Mian och Sufi, House of Debt, s. 30.
72. Martin Andersson, ”Finansinspektionen och makrotillsynen”, Finansinspektionen 2015.
73. Karl Case och Robert Shiller, ”Is there a bubble in the housing market?”, Cowles Foundation Paper No. 1089, 2003.
74. Evidens, Är hushållens förväntningar på bostadsmarknaden orealistiska?, 3 september 2014.
75. Monika Piazzesi och Martin Schneider, ”Momentum traders in the housing market: survey evidence and a search model”, NBER Working Paper No. 14669, 2009.
76. Monika Piazzesi och Martin Schneider, ”Momentum traders in the housing market: survey evidence and a search model”, NBER Working Paper No. 14669, 2009.
77. ”Borättsspekulanter jagas av skatteverket”, SVT Nyheter, 4 december 2015.
78. https://www.flashback.org/t2631872
79. ”De tjänar miljoner på spekulationsköp”, Dagens Industri, 6 december 2015.
80. ”Mäklare spekulerar i borätter”, Dagens Industri, 28 september 2015.
81. ”Stort intresse för fjällstugor”, SvD Näringsliv, 8 februari 2015.
82. ”Prislyft i svenska fjällen”, Dagens Industri, 12 mars 2016.
83. SBAB, Skidstugan som investering, 2016.
84. Boverket, Vad bestämmer bostadsinvesteringarna, marknadsrapport maj 2011.
85. Boverket, Vad bestämmer bostadsinvesteringarna, sid 3.
86. Länsstyrelsen Stockholm, Outnyttjade detaljplaner för bostäder, rapport 2014:7.
87. Bättre samarbete mellan stat och kommun vid planering för byggande, Betänkande av Planprocessutredningen, SOU 2015:109.
88. Boverket, Vad bestämmer bostadsinvesteringarna, s 3.
89. Sveriges byggindustrier, Byggkonjunkturen nr 2-2014.
90. https://www.nahb.org/en/research/housing-economics/housings-economic-impact/housings-contribution-to-gross-domestic-product-gdp.aspx
91. ”Därför ska du teckna Besqab”, Dagens Industri, 4 juni 2014.
92. ”Besqab: Byggboomens vinnare nr 1”, Privata Affärer, 13 maj 2016.
93. Boverket, Markpriser, markbrist och byggande, marknadsrapport mars 2015.
94. ”Så tuffa är kraven för att köpa en bostad”, Expressen, 20 januari 2016.
95. ”Han blev rik på bostadskarriären”, Veckans Affärer, 20 januari 2017.
96. ”Så gör du bostadskarriär – enligt proffset”, Leva&Bo, 26 januari 2017.
97. ”Sluta drömma om en ’bostadskarriär’ – det är över nu”, Veckans affärer, 1 juli 2016.
98. SBAB, Bo & Låna 2016.
Logga in för att läsa artikeln
Detta är en låst artikel. Logga in eller teckna en prenumeration för att fortsätta läsa.
Teckna en prenumeration
Få direkt tillgång till denna artikel och mycket mer
✓ Få tillgång till alla våra låsta artiklar, digitala nyheter varje vecka
✓ Få tillgång till hela appen
Inga bindningstider – säg upp när du vill
✓ Få tillgång till alla våra låsta artiklar, digitala nyheter varje vecka
✓ Få tillgång till hela appen
✓ Få 10 magasin hem i brevlådan varje år
Inga bindningstider – säg upp när du vill
✓ Få tillgång till alla våra låsta artiklar, digitala nyheter varje vardag
✓ Få tillgång till hela appen
✓ Få 10 magasin hem i brevlådan varje år
Inga bindningstider – säg upp när du vill
♡ Stöd Arbetaren med en extra slant varje månad
Inga bindningstider – säg upp när du vill